Atualizado em novembro de 2026.
CEST é o Código Especificador da Substituição Tributária, um código de sete dígitos que identifica, na nota fiscal, os bens sujeitos ao regime de substituição tributária do ICMS. Ele foi instituído pelo Convênio ICMS 142/18 e deve acompanhar a NCM de cada mercadoria listada nos anexos do convênio, mesmo quando a operação não estiver sujeita à substituição tributária. Este guia explica o que é o CEST, como ler os sete dígitos, quem precisa informá-lo e como encontrar o código do seu produto.
Em resumo: o CEST tem sete dígitos: os dois primeiros indicam o segmento, do terceiro ao quinto o item do segmento, e os dois últimos a especificação do item. Vale para todos os contribuintes do ICMS, optantes ou não pelo Simples Nacional. O documento fiscal deve trazer o CEST de cada bem listado nos Anexos II a XXVI do Convênio ICMS 142/18, ainda que a operação não esteja sujeita à substituição tributária. Ter CEST não significa que o produto tenha ST no seu estado: essa definição depende da legislação estadual.
O que é o CEST?
O CEST é o código que complementa a NCM nas mercadorias que fazem parte do regime de substituição tributária. A NCM diz o que o produto é; o CEST indica em qual segmento, item e especificação ele se encaixa na lista de bens do convênio. Quem já preenche a NCM na nota fiscal conhece a lógica: são dois códigos que trabalham juntos para que a Receita estadual identifique o produto e o regime tributário aplicável.
A regra está no Convênio ICMS 142/18, do Conselho Nacional de Política Fazendária (Confaz), que trata da substituição tributária e da antecipação do ICMS com encerramento de tributação. A cláusula 3.ª estabelece que o regime se aplica a todos os contribuintes do ICMS, optantes ou não pelo Simples Nacional.
Como ler os sete dígitos do CEST
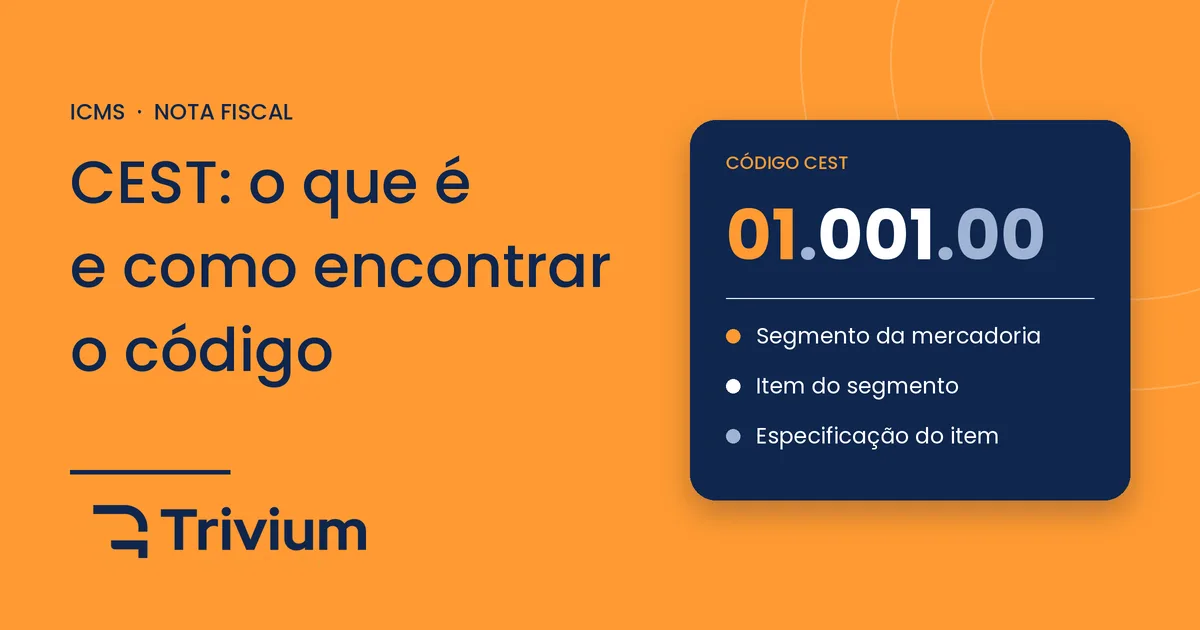
A cláusula 6.ª, inciso IV, do Convênio ICMS 142/18 define a estrutura do código. O formato é XX.XXX.XX:
| Posição | Significado | Exemplo (01.001.00) |
|---|---|---|
| 1.º e 2.º dígitos | Segmento da mercadoria | 01 (Autopeças) |
| 3.º ao 5.º dígito | Item dentro do segmento | 001 |
| 6.º e 7.º dígitos | Especificação do item | 00 |
O Anexo I do convênio reúne 25 segmentos, como autopeças (01), cervejas, refrigerantes, águas e outras bebidas (03), materiais de limpeza (11), medicamentos (13), perfumaria e higiene (20) e porta a porta (28). Um exemplo de linha do Anexo II, de autopeças: CEST 01.001.00, para os catalisadores em colmeia classificados nas NCMs 3815.12.10 e 3815.12.90.
Quem precisa informar o CEST na nota fiscal?
O documento fiscal deve conter o CEST de cada bem listado nos Anexos II a XXVI do convênio, ainda que a operação não esteja sujeita ao regime de substituição tributária (cláusula 20, inciso I). Na prática, quem emite NF-e de mercadoria que conste desses anexos deve preencher o CEST, seja indústria, atacado ou varejo, e independentemente do regime tributário da empresa.
Há duas situações especiais previstas na mesma cláusula 20:
- nas operações em que a substituição tributária não se aplica por uma das hipóteses da cláusula 9.ª, o emitente deve indicar o dispositivo que fundamenta a inaplicabilidade (§ 2.º);
- para bens fabricados em escala industrial não relevante, o documento exige declaração nas informações complementares e o CNPJ do fabricante (inciso III).
A inobservância dessas regras implica a exigência do imposto nos termos da legislação da unidade da Federação de destino (§ 3.º), o que pode transformar um erro de preenchimento em custo tributário.
Qual a diferença entre CEST e NCM?
A NCM, de oito dígitos, classifica a mercadoria no Sistema Harmonizado e é usada em toda a cadeia fiscal. O CEST, de sete dígitos, existe apenas para os bens relacionados nos anexos do convênio de substituição tributária. Por isso, uma NCM pode ter um ou mais CEST, e há mercadorias que têm NCM e não têm CEST.
O convênio trata dessa relação na cláusula 7.ª: os bens passíveis de substituição tributária são os dos Anexos II a XXVI, cada um com descrição, NCM/SH e CEST. Se a descrição do convênio não reproduz a da NCM, vale a descrição do convênio (§ 1.º). Se a NCM for reclassificada, agrupada ou desdobrada, isso não inclui nem exclui bem do regime, e o emitente informa a NCM vigente (§§ 2.º e 3.º) sem que o CEST seja alterado (§ 4.º).
Para localizar a NCM do produto antes de buscar o CEST, veja o passo a passo em como saber o NCM de um produto. Outro código obrigatório em boa parte das notas é o GTIN, o código de barras que identifica o item comercializado.
Como encontrar o CEST de um produto?
- Identifique a NCM do produto, com oito dígitos, no cadastro do fabricante ou na nota de compra; se precisar, use a consulta NCM da Trivium.
- Consulte os Anexos II a XXVI do Convênio ICMS 142/18, no portal do Confaz, e procure a NCM na lista de cada segmento.
- Confira a descrição. A mesma NCM pode aparecer em mais de um item, e o que decide é a descrição do convênio.
- Registre o CEST no cadastro do produto do sistema de emissão, para que ele saia correto em todas as notas.
Se a NCM não consta em nenhum anexo, o produto não tem CEST, e o campo não deve ser preenchido com código inventado. Em caso de dúvida sobre o enquadramento, a conferência com o contador antes da emissão evita notas rejeitadas e autuações.
Ter CEST significa ter substituição tributária?
Não. O CEST identifica o produto na lista do convênio, mas a substituição tributária só vale no estado em que a legislação local a adota para aquele bem. A cláusula 9.ª do convênio relaciona hipóteses em que o regime não se aplica, como a remessa a estabelecimento industrial fabricante do mesmo bem e a transferência entre estabelecimentos do remetente, salvo se o destinatário for varejista.
A legislação estadual também muda ao longo do tempo. Em São Paulo, a Portaria CAT 68/2019 divulga a relação de mercadorias com retenção antecipada, com CEST, NCM e descrição, e já teve anexos revogados: o de sorvetes a partir de 1.º de julho de 2026, os de pneumáticos e de tintas e químicos a partir de 1.º de outubro de 2026 e os de medicamentos e de bebidas alcoólicas a partir de 1.º de janeiro de 2026. Nesses casos, o produto continua com CEST, mas deixa de ter substituição tributária no estado. No Rio Grande do Sul, a substituição tributária alcança operações previstas em convênios e protocolos e também mercadorias designadas pela legislação estadual sem convênio, como pães, bolos e piscinas de fibra de vidro, segundo a Secretaria da Fazenda gaúcha.
A regra prática: o CEST continua sendo informado, e a existência de ST, o cálculo e o recolhimento seguem a legislação do estado de origem e de destino. Para o impacto no Simples Nacional, veja também o guia sobre produtos monofásicos, que trata de outro regime de concentração de tributos e tem regras próprias.
Perguntas frequentes sobre o CEST
O que significa CEST?
CEST significa Código Especificador da Substituição Tributária. É um código de sete dígitos, definido pelo Convênio ICMS 142/18, que identifica os bens listados nos anexos do convênio de substituição tributária do ICMS.
Quantos dígitos tem o CEST?
Sete: dois para o segmento, três para o item do segmento e dois para a especificação do item, no formato XX.XXX.XX.
O Simples Nacional precisa informar o CEST?
Sim. O Convênio ICMS 142/18 se aplica a todos os contribuintes do ICMS, optantes ou não pelo Simples Nacional, e o documento fiscal deve conter o CEST dos bens listados nos anexos.
Preciso informar o CEST se a operação não tem substituição tributária?
Sim, para os bens listados nos Anexos II a XXVI. A cláusula 20, inciso I, exige o CEST no documento fiscal ainda que a operação não esteja sujeita ao regime.
Se a NCM mudar, o CEST muda?
Não necessariamente. A reclassificação, o agrupamento ou o desdobramento da NCM não inclui nem exclui bem do regime, o emitente informa a NCM vigente, e o CEST não é alterado por esse motivo (cláusula 7.ª, §§ 2.º a 4.º).
Onde consultar a lista oficial de CEST?
No texto do Convênio ICMS 142/18, publicado no portal do Confaz, com os Anexos II a XXVI. Cada estado divulga também a sua própria relação de mercadorias sujeitas à substituição tributária.
Conclusão
O CEST é um código simples de ler, mas exige disciplina no cadastro de produtos: NCM correta, descrição conferida no convênio e conhecimento da regra do estado. Manter esse cadastro em ordem reduz rejeições de nota, evita a exigência do imposto no destino e prepara a empresa para as mudanças de classificação que a reforma tributária traz, como mostra o guia sobre a NCM na reforma tributária. Para entender como cada documento se encaixa na rotina fiscal, consulte também os tipos de nota fiscal.
Principais pontos deste artigo:
- O CEST tem sete dígitos (segmento, item e especificação) e foi instituído pelo Convênio ICMS 142/18.
- Vale para todos os contribuintes do ICMS, inclusive os optantes pelo Simples Nacional.
- Deve constar na nota fiscal dos bens listados nos anexos, ainda que a operação não tenha substituição tributária.
- Ter CEST não garante ST: a existência do regime depende da legislação de cada estado.
- A mudança de NCM não altera o CEST nem inclui ou exclui o bem do regime.
Maurício Barbieri
Contador (CRC-RS nº 106.371/O) e Advogado (OAB/RS nº 36.798, OAB/SP nº 521.298), Mestre em Direito pela UFRGS. Sócio da Trivium Gestão Contábil.