A contabilidade para profissionais da saúde lida com particularidades que a contabilidade empresarial comum não cobre bem: recebimentos de convênios e planos de saúde, decisão entre pessoa física e pessoa jurídica, estrutura societária entre médicos e o cálculo do Fator R no Simples Nacional. Médicos, dentistas, fisioterapeutas e demais profissionais da saúde que atuam via CNPJ — sozinhos ou em clínicas com sócios — se beneficiam de uma contabilidade que conhece essas particularidades do setor.
Este guia explica por que o setor de saúde exige atenção contábil específica, as tendências atuais do segmento e o que observar ao escolher uma contabilidade para a sua clínica ou consultório.
Por que profissionais da saúde precisam de contabilidade especializada
Três características tornam a contabilidade de profissionais da saúde diferente da contabilidade empresarial comum:
- Recebimentos via convênios e operadoras de planos de saúde, com glosas, prazos de repasse variáveis e conciliação mais complexa do que a de um negócio com faturamento direto ao cliente.
- Estrutura societária entre profissionais — clínicas organizadas por mais de um médico, dentista ou profissional de atividade regulamentada frequentemente se enquadram como Sociedade Simples, uma natureza jurídica com regras próprias de registro e responsabilidade, diferente da LTDA.
- Cálculo do Fator R no Simples Nacional — a folha de pagamento em relação ao faturamento determina se a atividade é tributada pelo Anexo III (alíquotas menores) ou pelo Anexo V (alíquotas maiores), e esse cálculo pede acompanhamento mensal, não apenas na virada do ano.
Tendências atuais na contabilidade para clínicas e consultórios
Algumas tendências vêm ganhando peso na contabilidade voltada ao setor de saúde:
- Planejamento do Fator R como rotina, não como ajuste de última hora — acompanhar mensalmente a proporção entre folha e faturamento permite decisões de pró-labore e contratação com impacto tributário já calculado, em vez de surpresas no fechamento do Simples Nacional. Veja como funciona o cálculo do Fator R.
- Reavaliação de estrutura societária — clínicas que cresceram informalmente entre colegas vêm formalizando a sociedade (Sociedade Simples ou LTDA, conforme o caso) para separar patrimônio pessoal e profissional de cada sócio.
- Atenção à tributação de dividendos e pró-labore — com a atenção fiscal crescente sobre a distribuição de lucros desde 2026, profissionais da saúde que distribuem valores além do pró-labore têm acompanhado de perto as regras de IRRF sobre dividendos elevados.
- Conciliação automatizada de recebíveis de convênios — ferramentas de conciliação bancária e de glosas vêm reduzindo o tempo gasto em reconciliar repasses de operadoras com o faturamento lançado.
Principais benefícios de uma contabilidade especializada
- Enquadramento tributário correto desde o início — evita pagar mais imposto do que o necessário por desconhecimento do Fator R ou do anexo correto do Simples Nacional.
- Estrutura societária adequada à realidade da clínica — orientação sobre quando a Sociedade Simples, a LTDA ou a SLU fazem mais sentido para o caso concreto.
- Previsibilidade de caixa — acompanhamento dos prazos de repasse de convênios ajuda a planejar o fluxo de caixa da clínica, que costuma ter defasagem entre o atendimento e o recebimento.
- Cálculo correto do pró-labore — equilibrar pró-labore e distribuição de lucros impacta diretamente a carga tributária e a contribuição previdenciária de cada sócio.
- Menos tempo gasto com obrigações acessórias — deixando a rotina fiscal e contábil com quem conhece o setor, o profissional de saúde foca no atendimento.
Cuidados ao escolher uma contabilidade para médicos
Alguns pontos merecem atenção na hora de escolher:
- Experiência real com o setor de saúde — pergunte sobre a experiência da contabilidade com clínicas e consultórios, não apenas com empresas em geral; as particularidades de convênios e Fator R pedem familiaridade prática.
- Atendimento consultivo, não apenas cumprimento de obrigações — uma contabilidade que apenas entrega guias e declarações no prazo resolve o mínimo; o diferencial está em quem orienta decisões de estrutura societária, pró-labore e planejamento tributário ao longo do ano.
- Transparência sobre o modelo de atendimento — entenda como funciona a comunicação (reuniões, canais de contato) e a frequência do acompanhamento, para alinhar expectativas desde o início.
- Conhecimento de regras previdenciárias específicas — a relação entre pró-labore, INSS do sócio e eventual acúmulo de atividades (CLT e PJ, por exemplo) exige orientação específica.
Perguntas Frequentes
Como funciona a contabilidade para profissionais da saúde?
Acompanha as particularidades do setor — recebimentos de convênios, cálculo do Fator R, estrutura societária entre profissionais e distribuição de pró-labore e lucros — além das obrigações fiscais e contábeis comuns a qualquer empresa.
Médico autônomo precisa de contabilidade?
Mesmo atuando como pessoa física, o profissional de saúde se beneficia de orientação contábil para decidir se vale migrar para pessoa jurídica e qual estrutura (Sociedade Simples, LTDA ou SLU) é mais adequada ao seu caso.
O que é o Fator R e por que importa para médicos?
É a proporção entre a folha de pagamento dos últimos 12 meses e o faturamento da empresa, usada para definir se a tributação no Simples Nacional segue o Anexo III (alíquotas menores) ou o Anexo V (alíquotas maiores). Para profissões de saúde, costuma ser decisivo na carga tributária final.
Clínica com mais de um sócio deve ser Sociedade Simples ou LTDA?
Depende da atividade e dos objetivos dos sócios — a Sociedade Simples é voltada a atividades de natureza intelectual exercidas em grupo, como é o caso de clínicas médicas, mas a LTDA também é possível. A decisão envolve avaliar responsabilidade dos sócios e rotina de registro.
Convênios médicos têm tratamento contábil diferente?
Sim. O recebimento via convênios envolve prazos de repasse variáveis e possíveis glosas, o que exige conciliação mais cuidadosa entre o faturamento lançado e o valor efetivamente recebido.
Quanto custa uma contabilidade especializada para médicos?
Varia conforme o porte da clínica, o regime tributário e o volume de movimentação — o ideal é solicitar uma proposta personalizada que considere o enquadramento e as necessidades específicas do consultório ou clínica.
Conclusão
A contabilidade para profissionais da saúde vai além de cumprir obrigações fiscais: envolve conhecer as particularidades de recebimento via convênios, acompanhar o Fator R de perto e orientar a estrutura societária mais adequada para cada clínica ou consultório.
Principais pontos deste artigo:
- Recebimentos de convênios, Fator R e estrutura societária são as particularidades centrais do setor.
- Acompanhar o Fator R mensalmente evita surpresas tributárias no Simples Nacional.
- A escolha entre Sociedade Simples, LTDA e SLU depende da atividade e do número de sócios.
- Experiência real com o setor de saúde é o critério mais importante ao escolher uma contabilidade.
Se você é profissional da saúde ou sócio de uma clínica e quer avaliar se a estrutura tributária e societária atual é a mais adequada, a Trivium pode ajudar a organizar a contabilidade desde o diagnóstico inicial.
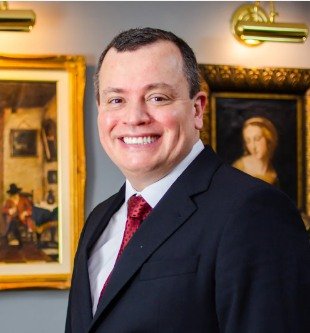
Maurício Barbieri
Contador (CRC-RS nº 106.371/O) e Advogado (OAB/RS nº 36.798, OAB/SP nº 521.298), Mestre em Direito pela UFRGS. Sócio da Trivium Gestão Contábil.