Margem de contribuição é o valor que sobra da receita de uma venda depois de descontados os custos e despesas variáveis e os tributos que incidem sobre ela. É com essa sobra que a empresa paga os gastos fixos, como aluguel, salários e pró-labore, e forma o lucro. O indicador pode ser calculado para a empresa inteira, por produto, por serviço ou por canal de venda, em reais ou em percentual, e é a base de decisões sobre preço, desconto, mix de produtos e ponto de equilíbrio.
O que é margem de contribuição?
A margem de contribuição é a parcela de cada venda que fica na empresa depois de pagos os gastos que só existem porque a venda aconteceu. O nome vem daí: é quanto cada venda contribui para cobrir a estrutura fixa e, superada essa estrutura, para o lucro.
O conceito pertence ao custeio variável, método da contabilidade gerencial que separa os gastos pelo comportamento: os variáveis acompanham o volume vendido; os fixos se repetem todo mês, venda a empresa muito ou pouco. Ao isolar o que varia, a margem de contribuição mostra o efeito real de vender uma unidade a mais, de conceder um desconto ou de trocar um produto por outro.
Ela aparece em três formas: a margem total, da empresa ou de uma linha, em reais; a margem unitária, por produto ou serviço vendido; e a margem percentual, também chamada de índice de margem de contribuição. Todas partem da mesma conta.
Qual é a fórmula da margem de contribuição?
A fórmula da margem de contribuição subtrai da receita os custos e despesas variáveis e os tributos sobre a venda:
- Margem de contribuição total = receita de vendas − custos variáveis − despesas variáveis − tributos sobre a venda.
- Margem de contribuição unitária = preço de venda − gastos variáveis e tributos por unidade.
- Índice de margem de contribuição (%) = margem de contribuição ÷ receita × 100.
Muitos textos escrevem apenas “receita menos custos e despesas variáveis”. O resultado é o mesmo, desde que os tributos sobre a venda estejam entre as despesas variáveis. Destacá-los evita o erro mais comum, que é esquecê-los ou tratá-los como gasto fixo.
A margem total também pode ser obtida multiplicando a margem unitária pela quantidade vendida, e a margem unitária, aplicando o índice sobre o preço.
Como calcular a margem de contribuição passo a passo?
O cálculo tem quatro passos: apurar a receita, listar os gastos variáveis, subtrair e dividir pela receita. O exemplo é o de uma loja que vende 1.250 unidades por mês a R$ 80, com valores ilustrativos.
- Apure a receita do período. Use a receita de vendas, já sem devoluções e descontos concedidos.
- Liste os tributos sobre a venda e os gastos variáveis. Entra tudo o que cresce com a venda: imposto, mercadoria, frete, embalagem, comissão, taxa de cartão.
- Subtraia. O que sobra é a margem de contribuição em reais.
- Divida pela receita. O resultado é o índice de margem de contribuição.
Cálculo da margem de contribuição do exemplo (1.250 unidades no mês; valores ilustrativos)

| Linha | Total do mês (R$) | Por unidade (R$) | % da receita |
|---|---|---|---|
| Receita de vendas | 100.000 | 80,00 | 100% |
| (−) Tributos sobre a venda | 10.000 | 8,00 | 10% |
| (−) Custo da mercadoria | 25.000 | 20,00 | 25% |
| (−) Frete e embalagem | 5.000 | 4,00 | 5% |
| (=) Margem de contribuição | 60.000 | 48,00 | 60% |
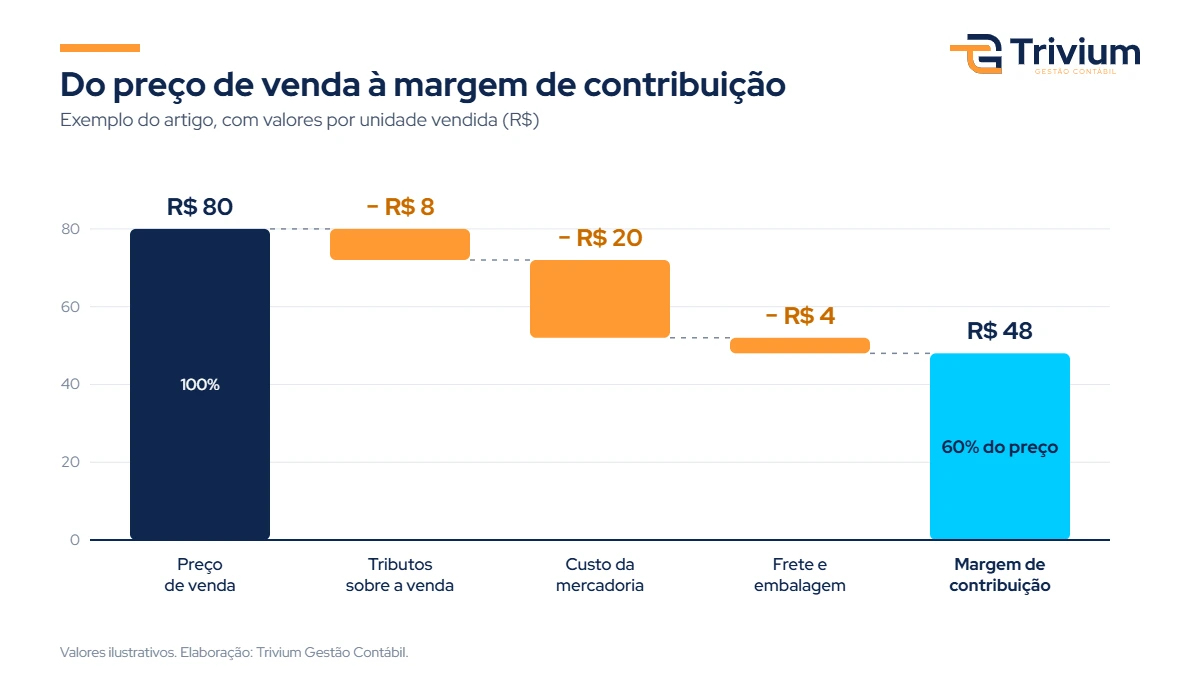
A loja gera R$ 60 mil de margem de contribuição por mês, R$ 48 por unidade, 60% do que vende. É esse valor que precisa pagar os gastos fixos. Como eles somam R$ 45 mil no exemplo, sobram R$ 15 mil de resultado.
Os números precisam vir de uma base confiável: a demonstração do resultado (DRE), os relatórios do sistema de vendas e um controle financeiro conferido pela conciliação bancária.
O que entra como custo e despesa variável?
Entra todo gasto que só existe quando há venda e que cresce na proporção dela. O que a empresa paga mesmo sem vender fica fora da conta.
O que entra e o que não entra na margem de contribuição
| Grupo | Exemplos | Observação |
|---|---|---|
| Custo do que foi vendido | Mercadoria revendida, matéria-prima, embalagem, material aplicado no serviço | Em regra, o maior item no comércio e na indústria |
| Tributos sobre a venda | DAS do Simples Nacional; ICMS, ISS, PIS e Cofins; IRPJ e CSLL no Lucro Presumido | São calculados sobre a receita |
| Despesas de venda | Comissões, taxas de cartão, comissão de marketplace, frete de entrega | Mudam conforme o canal de venda |
| Ficam fora (gastos fixos) | Aluguel, salários mensais, pró-labore, honorários contábeis, sistemas, depreciação | São pagos com a margem de contribuição |
Os tributos sobre a venda dependem do regime. No Simples Nacional, é o percentual efetivo do DAS; no Lucro Presumido, somam-se aos tributos sobre o faturamento o IRPJ e a CSLL, que incidem sobre um percentual da receita; no Lucro Real, IRPJ e CSLL recaem sobre o lucro e ficam fora da margem. A tabela por regime está no artigo sobre ponto de equilíbrio contábil.
A mão de obra exige exame. O salário mensal da equipe é gasto fixo, ainda que ela trabalhe na produção ou no atendimento; variável é apenas o que se paga por peça, por hora contratada ou por serviço executado por terceiros. Classificar a folha inteira como variável infla os custos e reduz artificialmente a margem.
O mesmo vale para o pró-labore: é gasto fixo e não entra na margem de contribuição, mas precisa ser coberto por ela.
A margem de contribuição é a mesma coisa que lucro?
Não. A margem de contribuição é o que sobra antes dos gastos fixos; o lucro é o que sobra depois deles. Uma empresa pode ter margem de contribuição alta e prejuízo, se a estrutura fixa for maior do que a margem total.
No exemplo, a margem é de R$ 60 mil e o resultado, de R$ 15 mil. Se a mesma loja vendesse R$ 70 mil, a margem seria de R$ 42 mil, os mesmos 60%, e, com R$ 45 mil de gastos fixos, haveria prejuízo de R$ 3 mil.
Margem de contribuição, lucro bruto, lucro líquido e markup: o que cada um mede
| Indicador | Como se calcula | O que mostra | No exemplo |
|---|---|---|---|
| Margem de contribuição | Receita − custos e despesas variáveis − tributos sobre a venda | Quanto sobra para pagar os gastos fixos e formar o lucro | R$ 60.000 (60% da receita) |
| Lucro bruto | Receita líquida − custo das mercadorias, dos produtos ou dos serviços vendidos | O resultado depois do custo do que foi vendido, antes das despesas | R$ 65.000 |
| Lucro líquido | Receita − todos os custos, despesas e tributos | O resultado final do período | R$ 15.000 (15% da receita) |
| Markup | Preço de venda ÷ custo de aquisição ou de produção | Quanto o preço supera o custo; serve para formar preço | R$ 80 ÷ R$ 20 = 4 |
O markup merece uma nota: ele é um multiplicador aplicado sobre o custo para formar o preço, e não uma medida de resultado. Um markup de 4 não significa lucro de 400% nem de 75%; no exemplo, ele convive com margem de contribuição de 60% e resultado de 15% da receita.
Qual é a diferença entre margem de contribuição e lucro bruto?
O lucro bruto desconta da receita líquida o custo do que foi vendido; a margem de contribuição desconta todos os gastos variáveis, sejam custos ou despesas, e nenhum gasto fixo. Os dois números só coincidem por acaso.
As diferenças vêm de dois lados. O lucro bruto não considera as despesas variáveis de venda, como comissões, frete e taxas de cartão, que na DRE aparecem depois dele. E, na indústria e em parte dos serviços, o custo do que foi vendido inclui custos fixos de produção: a contabilidade societária adota o custeio por absorção, em que o estoque recebe também a alocação dos custos indiretos fixos, como determina o CPC 16 (R1) nos itens 12 e 13. A legislação do imposto de renda segue a mesma linha ao incluir no custo de produção o pessoal aplicado na produção, as locações e a depreciação dos bens nela utilizados (Decreto-Lei 1.598/1977, art. 13, § 1º).
Na loja do exemplo, a receita líquida é de R$ 90 mil (R$ 100 mil menos R$ 10 mil de tributos), o custo das mercadorias vendidas é de R$ 25 mil e o lucro bruto, de R$ 65 mil. A margem de contribuição é menor, R$ 60 mil, porque também desconta os R$ 5 mil de frete e embalagem.
Por isso a margem de contribuição não aparece na DRE oficial. Ela é obtida em um relatório gerencial, que reorganiza os mesmos lançamentos em variáveis e fixos. A DRE societária continua obrigatória e serve à apuração de tributos e à distribuição de lucros; a demonstração gerencial serve à decisão.
Quando a margem de contribuição é boa?
A margem de contribuição é boa quando, somada em todas as vendas do período, cobre os gastos fixos e ainda entrega o lucro que os sócios esperam. Não existe percentual que sirva a todas as empresas.
O teste é este: margem de contribuição total ≥ gastos fixos + lucro desejado. Dividindo o lado direito pela receita, chega-se ao índice mínimo necessário. A loja do exemplo, com R$ 45 mil de gastos fixos e meta de R$ 15 mil de lucro sobre R$ 100 mil de vendas, precisa de 60%. Se a meta de lucro for de R$ 20 mil, precisa de 65% ou de mais vendas.
O percentual isolado engana porque os setores têm estruturas diferentes. O comércio de alto giro costuma trabalhar com margens percentuais baixas e compensar no volume; os serviços especializados têm margens percentuais altas e gastos fixos pesados, sobretudo com pessoal. Uma margem de 30% pode sustentar um atacado e ser insuficiente para um escritório. A comparação útil é com o próprio histórico, com a necessidade de cobertura dos gastos fixos e, quando houver dados confiáveis, com empresas do mesmo setor e porte.
Como comparar a margem de produtos, serviços e canais de venda?
Compara-se pelas três medidas ao mesmo tempo: o percentual mostra quem aproveita melhor cada real vendido, o valor unitário mostra quanto cada venda deixa e o total mostra quem paga a estrutura. Olhar apenas uma delas leva a decisões erradas.
Margem de contribuição de três produtos da mesma empresa (valores ilustrativos)
| Produto | Preço | Margem unitária | Margem (%) | Unidades no mês | Margem total | Margem por hora |
|---|---|---|---|---|---|---|
| A | R$ 80 | R$ 48 | 60% | 625 | R$ 30.000 | R$ 96 |
| B | R$ 200 | R$ 100 | 50% | 150 | R$ 15.000 | R$ 50 |
| C | R$ 40 | R$ 30 | 75% | 500 | R$ 15.000 | R$ 120 |
| Total | — | — | 60% | — | R$ 60.000 | — |
O produto C tem o melhor percentual (75%), o B deixa mais dinheiro por venda (R$ 100) e o A é o que mais contribui no mês (R$ 30 mil). Nenhum deles é o melhor em abstrato.
Quando existe um recurso escasso, como horas da equipe, capacidade de máquina ou espaço de loja, o critério passa a ser a margem de contribuição por unidade desse recurso. Na tabela, cada unidade de A consome meia hora de produção ou de atendimento, cada unidade de B, duas horas, e cada unidade de C, quinze minutos; a margem por hora é de R$ 96, R$ 50 e R$ 120. Com as horas no limite, vale priorizar C e A, ainda que B tenha a maior margem unitária.
Em serviços, a lógica é a mesma, com a hora ou o contrato como unidade. E ela vale para canais de venda: o produto A, vendido na loja, deixa R$ 48; no marketplace, descontados 16% de comissão da plataforma (R$ 12,80) e R$ 5 de frete subsidiado, deixa R$ 30,20, ou 37,75% do preço. O faturamento do canal pode crescer enquanto a margem total encolhe.
O que fazer com produto de margem de contribuição baixa ou negativa?
Margem de contribuição negativa significa que cada venda aumenta o prejuízo: o preço não paga nem os gastos que a própria venda gera. A saída é corrigir o preço, reduzir o custo variável ou parar de vender, salvo quando o item é mantido de propósito para atrair a venda de outros e esse efeito é medido.
Margem baixa, porém positiva, pede mais cuidado. É comum ratear os gastos fixos entre os produtos e concluir que um deles dá prejuízo. Suponha uma linha que fatura R$ 20 mil, com margem de contribuição de R$ 6 mil (30%). Se os gastos fixos forem rateados pela receita, a 45%, ela recebe R$ 9 mil e aparece com prejuízo de R$ 3 mil. Eliminada a linha, os gastos fixos continuam os mesmos e a empresa perde os R$ 6 mil de margem: o resultado piora em R$ 6 mil.
A regra prática é esta: um produto com margem de contribuição positiva só deve sair se a sua eliminação reduzir gastos fixos em valor maior do que a margem perdida, ou se liberar capacidade para um produto de margem maior.
Como usar a margem de contribuição em descontos e no preço mínimo?
A margem de contribuição mostra quanto um desconto custa e quanto é preciso vender a mais para compensá-lo. Como o desconto sai quase inteiro da margem, o efeito é sempre maior do que o percentual concedido.
Efeito do desconto sobre a margem de contribuição unitária
| Desconto | Preço | Tributos (10%) | Gastos variáveis | Margem unitária | Margem (%) | Vendas a mais para manter a margem total |
|---|---|---|---|---|---|---|
| Sem desconto | R$ 80,00 | R$ 8,00 | R$ 24,00 | R$ 48,00 | 60,0% | — |
| 5% | R$ 76,00 | R$ 7,60 | R$ 24,00 | R$ 44,40 | 58,4% | 8,1% |
| 10% | R$ 72,00 | R$ 7,20 | R$ 24,00 | R$ 40,80 | 56,7% | 17,6% |
| 20% | R$ 64,00 | R$ 6,40 | R$ 24,00 | R$ 33,60 | 52,5% | 42,9% |
Um desconto de 10% exige vender 17,6% mais unidades apenas para manter a mesma margem total; um de 20%, quase 43% mais. A promoção que não traz esse volume adicional reduz o resultado.
No outro extremo está o preço mínimo de curto prazo, aquele em que a margem de contribuição é zero. No exemplo, com R$ 24 de gastos variáveis e 10% de tributos, ele é de R$ 24 ÷ 0,90 = R$ 26,67. Abaixo disso, cada unidade vendida aumenta o prejuízo. Esse piso serve para avaliar um pedido extraordinário quando há capacidade ociosa; o preço normal precisa cobrir também os gastos fixos e o lucro.
Como aumentar a margem de contribuição?
Há cinco alavancas para aumentar a margem de contribuição: preço, custo variável, mix, canal e tributos.
- Preço. Um reajuste de 5%, de R$ 80 para R$ 84, eleva a margem unitária de R$ 48 para R$ 51,60, alta de 7,5%, se o volume se mantiver.
- Custo variável. Negociar 5% no custo da mercadoria, de R$ 20 para R$ 19, eleva a margem unitária para R$ 49, alta de 2,1%.
- Mix de vendas. Direcionar o esforço comercial para os itens de maior margem, ou de maior margem por hora quando a capacidade é o limite.
- Canal. Medir a margem por canal, rever comissões, fretes e taxas e, quando o mercado permitir, repassar ao preço o custo do canal mais caro.
- Tributos. O regime tributário altera o percentual de tributos sobre a venda. A comparação entre regimes faz parte do planejamento tributário, e a calculadora de Simples Nacional mostra a alíquota efetiva em cada faixa de faturamento.
Perdas, devoluções e descontos não registrados também consomem margem sem aparecer na tabela de preços. Por isso o cálculo deve partir do que foi efetivamente vendido e recebido.
Qual é a relação entre margem de contribuição e ponto de equilíbrio?
O ponto de equilíbrio é o faturamento em que a margem de contribuição total se iguala aos gastos fixos; calcula-se dividindo os gastos fixos pelo índice de margem de contribuição.
No exemplo, R$ 45.000 ÷ 0,60 = R$ 75.000 por mês. Se a margem cair para 55%, o ponto de equilíbrio sobe para R$ 81.818: cada ponto percentual de margem perdido obriga a empresa a vender mais para ficar no mesmo lugar. O cálculo completo, com as variantes financeira e econômica, está no artigo sobre ponto de equilíbrio contábil. Os dois indicadores integram o painel de gestão financeira empresarial.
Perguntas frequentes sobre margem de contribuição
O que é margem de contribuição?
É o valor que sobra da receita de uma venda depois de descontados os custos e despesas variáveis e os tributos sobre a venda. Essa sobra paga os gastos fixos da empresa e, depois deles, forma o lucro.
Qual é a fórmula da margem de contribuição?
Margem de contribuição = receita de vendas − custos variáveis − despesas variáveis − tributos sobre a venda. Por unidade, usa-se o preço de venda menos os gastos variáveis e os tributos de cada unidade. Em percentual, divide-se a margem pela receita.
Como calcular a margem de contribuição unitária?
Subtraia do preço de venda os tributos e os gastos variáveis de uma unidade. Com preço de R$ 80, tributos de R$ 8 e gastos variáveis de R$ 24, a margem de contribuição unitária é de R$ 48, ou 60% do preço.
O que é índice de margem de contribuição?
É a margem de contribuição em percentual da receita: margem de contribuição ÷ receita × 100. Um índice de 60% significa que, de cada R$ 100 vendidos, R$ 60 ficam para pagar os gastos fixos e formar o lucro.
A margem de contribuição é a mesma coisa que lucro?
Não. A margem de contribuição é calculada antes dos gastos fixos; o lucro, depois deles. Ela também não se confunde com o lucro bruto, que desconta apenas o custo do que foi vendido e, na indústria, inclui custos fixos de produção.
Quando a margem de contribuição é boa?
Quando a margem total do período cobre os gastos fixos e o lucro desejado. Não há percentual universal: o comércio de alto giro costuma operar com índices baixos e volume alto, e os serviços, com índices altos e gastos fixos maiores.
Os impostos entram no cálculo da margem de contribuição?
Sim, os que incidem sobre a venda: o DAS do Simples Nacional, o ICMS, o ISS, o PIS e a Cofins, além do IRPJ e da CSLL no Lucro Presumido. No Lucro Real, IRPJ e CSLL são calculados sobre o lucro e ficam fora da margem.
O que significa margem de contribuição negativa?
Significa que o preço de venda não cobre nem os gastos variáveis e os tributos da própria venda. Nessa situação, vender mais aumenta o prejuízo, e é preciso rever o preço, o custo ou a permanência do produto.
Qual é a relação entre margem de contribuição e ponto de equilíbrio?
O ponto de equilíbrio é o faturamento em que a margem de contribuição total se iguala aos gastos fixos. Calcula-se dividindo os gastos fixos pelo índice de margem de contribuição: R$ 45 mil ÷ 0,60 = R$ 75 mil por mês.
Quais são os tipos de custos na contabilidade?
Pelo comportamento, os custos são fixos ou variáveis; pela forma de atribuição ao produto, são diretos ou indiretos. A margem de contribuição usa a primeira classificação: desconta os variáveis e deixa os fixos para depois.
A margem de contribuição é o indicador que liga o preço ao resultado. Calculada por produto, por serviço e por canal, e revista a cada mudança de custo, de tributo ou de tabela de preços, ela mostra onde a empresa ganha dinheiro e onde apenas fatura.
- Comitê de Pronunciamentos Contábeis. Pronunciamento Técnico CPC 16 (R1), Estoques, itens 12 e 13. Disponível em: cvm.gov.br.
- Decreto-Lei 1.598/1977, art. 13. Disponível em: normas.leg.br.
- Lei Complementar 123/2006, art. 18. Disponível em: normas.leg.br.
- Lei 9.249/1995, arts. 15 e 20. Disponível em: normas.leg.br.
- BIASIO, Roberto. Análise das relações custo-volume-lucro: técnicas e modelos matemáticos para calcular o ponto de equilíbrio e as suas alterações em empresas multiprodutoras. XI Congresso Brasileiro de Custos, Porto Seguro, 2004. Disponível em: Anais do Congresso Brasileiro de Custos.
Este conteúdo tem caráter informativo e não substitui a orientação individualizada de um contador ou advogado. Os números do exemplo são ilustrativos. Normas conferidas em novembro de 2026. Para o caso concreto da sua empresa, consulte a Trivium Contábil.

Maurício Lindenmeyer Barbieri
Contador (CRC-RS nº 106.371/O) e Advogado (OAB/RS nº 36.798, OAB/SP nº 521.298), Mestre em Direito pela UFRGS. Sócio da Trivium Gestão Contábil.