Ponto de equilíbrio contábil é o volume de vendas em que a receita da empresa cobre exatamente todos os seus custos e despesas, fixos e variáveis, de modo que o resultado do período é zero: não há lucro nem prejuízo. Abaixo dele, o mês fecha no vermelho; acima dele, cada venda adicional passa a gerar lucro. O cálculo é simples, pois basta dividir os custos e despesas fixos pela margem de contribuição, mas o resultado só é confiável quando os gastos estão classificados corretamente. Este artigo mostra a fórmula, um exemplo completo e a diferença para o ponto de equilíbrio financeiro e o econômico.
O que é ponto de equilíbrio contábil?
O ponto de equilíbrio contábil (PEC) é o nível de atividade em que a margem de contribuição total se iguala aos custos e despesas fixos. Até ali, o que sobra de cada venda serve apenas para pagar a estrutura da empresa; dali em diante, sobra lucro. O termo em inglês, break-even point, aparece com frequência em planos de negócio e em relatórios de bancos e investidores.
Chama-se contábil porque considera todos os custos e despesas reconhecidos pela contabilidade no regime de competência, inclusive os que não representam saída de dinheiro no mês, como a depreciação de máquinas e veículos. É essa característica que o distingue do ponto de equilíbrio financeiro, que olha para o caixa, e do econômico, que acrescenta o retorno esperado pelos sócios.
O indicador responde a perguntas práticas: quanto é preciso vender por mês para não ter prejuízo, quanto as vendas podem cair, quanto de faturamento adicional um desconto ou uma contratação exigem. Ele integra os indicadores de gestão financeira empresarial e nasce da contabilidade gerencial, que reorganiza os números da empresa conforme o comportamento dos gastos.
Qual é a fórmula do ponto de equilíbrio contábil?
A fórmula do ponto de equilíbrio contábil divide os custos e despesas fixos pela margem de contribuição. Há duas versões, conforme a resposta desejada:
- Em unidades: PEC = custos e despesas fixos ÷ margem de contribuição unitária.
- Em faturamento: PEC = custos e despesas fixos ÷ margem de contribuição em percentual.
A primeira serve a quem vende um produto ou serviço padronizado e quer saber quantas unidades precisa vender. A segunda serve a qualquer empresa, inclusive às que vendem centenas de itens diferentes, porque trabalha com a margem média sobre o faturamento.
A margem de contribuição é o que resta do preço de venda depois de descontados os gastos que só existem porque a venda aconteceu: preço de venda − custos e despesas variáveis − tributos sobre a venda. Para chegar ao percentual, divide-se esse valor pelo preço ou, no total da empresa, pela receita.
Um cuidado com a escrita: no ponto de equilíbrio financeiro e no econômico, a soma ou a subtração do numerador vem antes da divisão. Sem os parênteses, a conta feita em planilha ou calculadora dá outro resultado.
O que entra em custos fixos, custos variáveis e margem de contribuição?
Fixo é o gasto que não muda com o volume de vendas do mês; variável é o que cresce e diminui junto com elas. A qualidade do cálculo depende dessa separação, e é nela que estão os erros mais frequentes.
Classificação dos gastos para o cálculo do ponto de equilíbrio

| Grupo | Exemplos | Como entra no cálculo |
|---|---|---|
| Custos e despesas variáveis | Custo da mercadoria vendida ou da matéria-prima, comissões, frete de entrega, taxas de cartão e de marketplaces, embalagens | Reduzem a margem de contribuição |
| Tributos sobre a venda | DAS do Simples Nacional; ICMS, ISS, PIS e Cofins; IRPJ e CSLL no Lucro Presumido | São proporcionais à receita e também reduzem a margem de contribuição |
| Custos e despesas fixos | Aluguel, salários e encargos da equipe administrativa, pró-labore dos sócios, honorários contábeis, sistemas, seguros, depreciação | Formam o numerador da fórmula |
| Gastos mistos | Energia elétrica, salário fixo com comissão, horas extras | A parte fixa e a parte variável devem ser separadas |
Dois itens merecem atenção. O primeiro são os tributos: tratá-los como custo fixo, como é comum em planilhas simplificadas, subestima o ponto de equilíbrio, porque o imposto cresce a cada venda. O segundo é o pró-labore: o sócio que trabalha na empresa precisa ser remunerado, e essa remuneração, com a contribuição previdenciária correspondente, é despesa fixa. Sem ela, o cálculo mostra um equilíbrio que só existe porque o dono trabalha de graça.
Como calcular o ponto de equilíbrio contábil passo a passo?
O cálculo tem quatro passos: levantar os números de um período, separar os gastos, apurar a margem de contribuição e dividir. O exemplo usa valores ilustrativos de uma loja que fatura R$ 100 mil por mês.
- Levante a receita e todos os gastos do período. O ideal é usar a média dos últimos doze meses, para diluir a sazonalidade. A fonte é a demonstração do resultado (DRE) ou, na falta dela, o controle financeiro conferido pela conciliação bancária.
- Separe os gastos. Classifique cada um como variável, tributo sobre a venda ou fixo, conforme a tabela anterior.
- Calcule a margem de contribuição. Receita menos custos e despesas variáveis e menos tributos sobre a venda.
- Divida. Custos e despesas fixos divididos pela margem de contribuição em percentual.
Demonstração gerencial do exemplo (valores mensais ilustrativos)
| Linha | R$ | % da receita |
|---|---|---|
| Receita bruta | 100.000 | 100% |
| (−) Tributos sobre a venda | 10.000 | 10% |
| (−) Custos e despesas variáveis (mercadorias, comissões, frete) | 30.000 | 30% |
| (=) Margem de contribuição | 60.000 | 60% |
| (−) Custos e despesas fixos | 45.000 | 45% |
| (=) Resultado | 15.000 | 15% |
Os custos e despesas fixos de R$ 45 mil se compõem de pessoal administrativo e encargos (R$ 18 mil), pró-labore dos sócios com INSS (R$ 9 mil), aluguel e condomínio (R$ 6 mil), depreciação de instalações e veículos (R$ 6 mil) e sistemas, contabilidade e outras despesas (R$ 6 mil).
Aplicando a fórmula: PEC = R$ 45.000 ÷ 0,60 = R$ 75.000 por mês.
A prova é direta. Com faturamento de R$ 75 mil, os tributos somam R$ 7,5 mil e os custos variáveis, R$ 22,5 mil. Sobram R$ 45 mil de margem de contribuição, exatamente o valor dos custos e despesas fixos. O resultado é zero.
Em unidades, o raciocínio é o mesmo. Se o preço médio é de R$ 80, com R$ 8 de tributos e R$ 24 de custo variável, a margem de contribuição unitária é de R$ 48. O ponto de equilíbrio é de 45.000 ÷ 48 = 937,5 unidades. Como não se vende meia unidade, arredonda-se para cima: 938 unidades por mês. Com 937, a loja ainda teria um pequeno prejuízo.
Qual é a diferença entre ponto de equilíbrio contábil, financeiro e econômico?
Os três tipos usam a mesma margem de contribuição no denominador; o que muda é o numerador, isto é, o que a empresa precisa cobrir. O contábil cobre os custos e despesas fixos da contabilidade; o financeiro, apenas o que sai do caixa; o econômico, os fixos mais o lucro mínimo que justifica o investimento.
Ponto de equilíbrio contábil, financeiro e econômico: fórmulas e resultados do exemplo
| Tipo | O que mostra | Fórmula | No exemplo |
|---|---|---|---|
| Contábil (PEC) | Faturamento em que o resultado contábil é zero | Custos e despesas fixos ÷ margem de contribuição (%) | R$ 45.000 ÷ 0,60 = R$ 75.000 |
| Financeiro (PEF) | Faturamento em que as entradas de caixa cobrem os desembolsos | (Custos e despesas fixos − depreciação e outros gastos sem desembolso + parcelas de empréstimos) ÷ margem de contribuição (%) | (R$ 45.000 − R$ 6.000) ÷ 0,60 = R$ 65.000 |
| Econômico (PEE) | Faturamento que cobre os gastos e remunera o capital dos sócios | (Custos e despesas fixos + lucro mínimo desejado) ÷ margem de contribuição (%) | (R$ 45.000 + R$ 9.000) ÷ 0,60 = R$ 90.000 |
A ordem usual é financeiro, contábil e econômico, do menor para o maior. Ela se inverte entre os dois primeiros quando a empresa paga parcelas de dívida maiores do que a depreciação. As definições seguem a literatura de custos, a exemplo do trabalho de Roberto Biasio apresentado no XI Congresso Brasileiro de Custos, indicado nas fontes.
Como calcular o ponto de equilíbrio financeiro?
O ponto de equilíbrio financeiro mostra quanto a empresa precisa faturar para que o dinheiro que entra pague o dinheiro que sai. Parte-se dos custos e despesas fixos, retira-se o que não é desembolso e somam-se os desembolsos que não são despesa.
O principal gasto sem desembolso é a depreciação, que o CPC 27 define como a alocação sistemática do valor depreciável de um ativo ao longo da sua vida útil. A máquina foi paga quando comprada; a despesa mensal é apenas o reconhecimento contábil do desgaste, como explica o artigo sobre ativo imobilizado. No exemplo, retirados os R$ 6 mil de depreciação: PEF = (R$ 45.000 − R$ 6.000) ÷ 0,60 = R$ 65.000.
Na direção contrária, a amortização do principal de empréstimos e financiamentos sai do caixa, mas não é despesa; apenas os juros são. Se a loja paga R$ 3 mil por mês de principal de um financiamento, o cálculo passa a ser (R$ 45.000 − R$ 6.000 + R$ 3.000) ÷ 0,60 = R$ 70.000.
Faturar entre o ponto financeiro e o contábil significa pagar as contas do mês sem repor o desgaste dos bens: a empresa se mantém no curto prazo, mas não acumula recursos para substituir equipamentos. O cálculo também supõe que as vendas são recebidas no próprio período; com prazos longos de recebimento, o acompanhamento precisa ser complementado pelo fluxo de caixa.
Como calcular o ponto de equilíbrio econômico?
O ponto de equilíbrio econômico é o faturamento que, além de cobrir todos os gastos, entrega aos sócios o retorno mínimo que eles esperam do capital investido. Esse retorno é o custo de oportunidade: o que o dinheiro renderia na melhor alternativa de que os sócios abriram mão.
Suponha que os sócios investiram R$ 900 mil na loja e consideram 1% ao mês o retorno mínimo aceitável, ou R$ 9 mil. O cálculo é: PEE = (R$ 45.000 + R$ 9.000) ÷ 0,60 = R$ 90.000.
Com faturamento de R$ 100 mil, a loja do exemplo está acima dos três pontos. Uma empresa que fatura entre o contábil e o econômico tem lucro na contabilidade, mas rende menos do que o capital renderia em outra aplicação. A mesma fórmula serve para metas: para lucrar R$ 30 mil por mês, a loja precisa faturar (R$ 45.000 + R$ 30.000) ÷ 0,60 = R$ 125.000.
Como ler o gráfico do ponto de equilíbrio?
No gráfico, o ponto de equilíbrio é o cruzamento da linha da receita total com a linha dos custos e despesas totais.
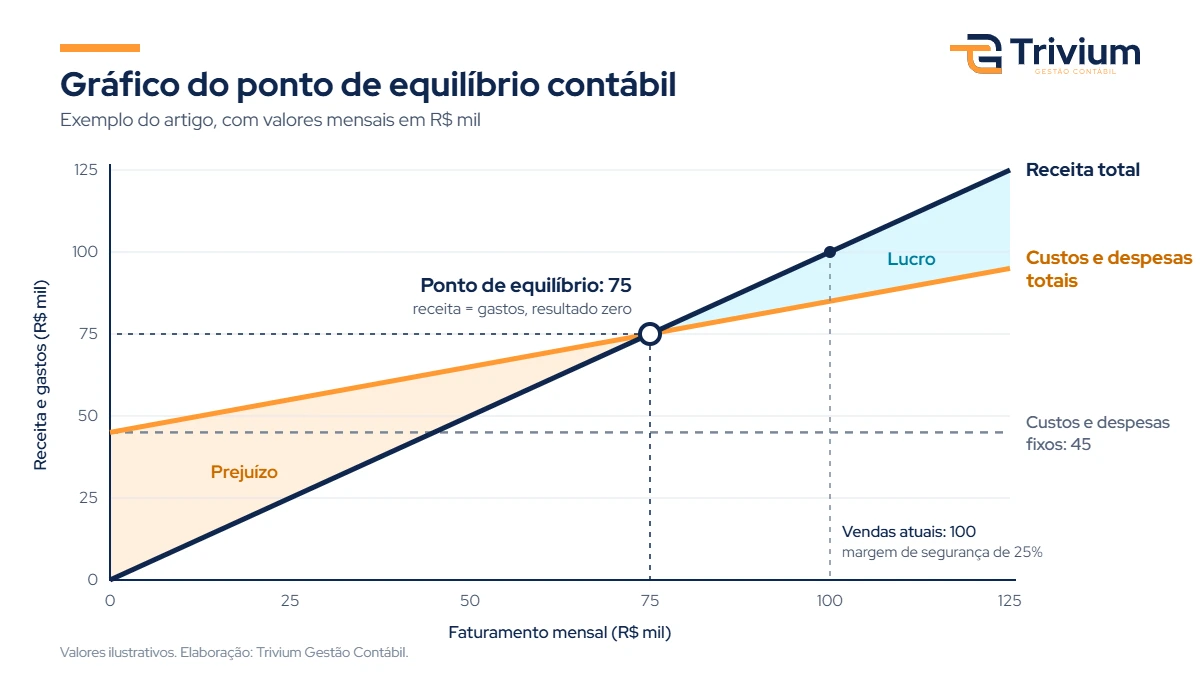
A linha dos custos e despesas totais começa em R$ 45 mil, porque os gastos fixos existem mesmo com faturamento zero, e sobe R$ 0,40 a cada real vendido, que é a soma de tributos e custos variáveis. A linha da receita começa em zero e sobe um real a cada real vendido. A distância entre as duas, à esquerda do cruzamento, é o prejuízo; à direita, o lucro. Quanto maior a margem de contribuição, mais rápido as linhas se afastam depois do cruzamento e mais depressa o lucro cresce.
O que é margem de segurança?
Margem de segurança é a distância entre o faturamento atual e o ponto de equilíbrio: mostra quanto as vendas podem cair antes de a empresa entrar em prejuízo. A fórmula é (faturamento atual − ponto de equilíbrio) ÷ faturamento atual.
No exemplo: (R$ 100.000 − R$ 75.000) ÷ R$ 100.000 = 25%. A loja suporta uma queda de até R$ 25 mil nas vendas, ou 312 unidades (1.250 − 938), sem prejuízo contábil.
A margem de segurança se relaciona com a alavancagem operacional, que mede a sensibilidade do lucro às vendas. Dividindo a margem de contribuição pelo resultado (R$ 60.000 ÷ R$ 15.000), chega-se a 4: cada 1% de variação nas vendas altera o lucro em 4%. Por isso uma queda de 25% no faturamento elimina todo o lucro. Empresas com custos fixos altos têm alavancagem maior: ganham mais quando vendem mais e perdem mais depressa quando vendem menos.
Como os tributos entram no cálculo no Simples Nacional, no Lucro Presumido e no Lucro Real?
Os tributos calculados sobre a receita entram como gasto variável e reduzem a margem de contribuição; os calculados sobre o lucro não afetam o ponto de equilíbrio contábil, porque nele o lucro é zero. O regime tributário define quais tributos estão em cada grupo.
Como os tributos entram no ponto de equilíbrio em cada regime
| Regime | Tributos proporcionais à receita (variáveis) | Tributos sobre o lucro | Cuidado no cálculo |
|---|---|---|---|
| Simples Nacional | DAS, calculado pela alíquota efetiva sobre a receita bruta do mês (LC 123/2006, art. 18) | Não há apuração separada | A alíquota efetiva depende da receita dos doze meses anteriores e sobe com o crescimento |
| Lucro Presumido | PIS, Cofins, ICMS ou ISS; IRPJ e CSLL, calculados sobre um percentual da receita (Lei 9.249/1995, arts. 15 e 20) | Não há: a base é presumida | IRPJ e CSLL também se comportam como gasto variável |
| Lucro Real | PIS e Cofins, líquidos de créditos; ICMS ou ISS | IRPJ e CSLL sobre o lucro apurado | No ponto de equilíbrio econômico, o lucro desejado é considerado antes de IRPJ e CSLL |
No Simples Nacional, o valor mensal resulta da aplicação da alíquota efetiva sobre a receita bruta do mês, e essa alíquota é calculada a partir da receita acumulada nos doze meses anteriores. Na prática, usa-se a alíquota efetiva atual como percentual de tributos, sem esquecer que ela aumenta à medida que a empresa muda de faixa; a calculadora de Simples Nacional mostra o percentual em cada nível de faturamento. Nas atividades de serviços sujeitas ao Fator R, o tamanho da folha e do pró-labore, que são gastos fixos, também influencia a alíquota.
No Lucro Presumido, o IRPJ e a CSLL não dependem do lucro efetivo: incidem sobre uma base presumida, que é um percentual da receita bruta. Para serviços em geral, a base é de 32% da receita; aplicadas as alíquotas de 15% de IRPJ e de 9% de CSLL, o custo é de 4,8% e de 2,88% do faturamento, além do adicional de 10% de IRPJ sobre a parcela da base que exceder R$ 20 mil por mês. No comércio, as bases são de 8% para o IRPJ e de 12% para a CSLL. A LC 224/2025 acrescentou 10% aos percentuais de presunção sobre a parcela da receita bruta que exceder R$ 5 milhões no ano.
No Lucro Real, IRPJ e CSLL incidem sobre o lucro apurado. No ponto de equilíbrio contábil, em que o lucro é zero, não há imposto a pagar, salvo adições à base de cálculo. No ponto de equilíbrio econômico, o retorno desejado pelos sócios é líquido de tributos, de modo que o lucro incluído na fórmula precisa ser maior: divide-se o lucro líquido desejado por (1 − alíquota de IRPJ e CSLL). Com IRPJ de 15% e CSLL de 9%, já que o adicional de 10% só alcança a parcela do lucro acima de R$ 20 mil por mês, os R$ 9 mil do exemplo exigem R$ 11.842 de lucro antes dos tributos, e o ponto de equilíbrio econômico sobe para cerca de R$ 94,7 mil.
Como o regime altera o percentual de tributos sobre a venda, ele altera a margem de contribuição e, com ela, o ponto de equilíbrio. A comparação entre regimes faz parte do planejamento tributário. A reforma tributária substitui gradualmente PIS, Cofins, ICMS e ISS pela CBS e pelo IBS, mas não muda essa lógica: os tributos sobre o consumo continuam proporcionais à venda.
Como calcular com vários produtos ou em empresa de serviços?
Com vários produtos, usa-se a margem de contribuição média, ponderada pela participação de cada linha no faturamento; em serviços, o cálculo é feito em faturamento e pode ser convertido em horas.
Imagine que a loja tenha duas linhas. A linha A responde por 60% das vendas e tem margem de contribuição de 50%; a linha B responde por 40% e tem margem de 75%. A margem média é de 0,60 × 50% + 0,40 × 75% = 60%, e o ponto de equilíbrio permanece em R$ 75 mil. Se o mix mudar para 80% de A e 20% de B, a margem média cai para 55% e o ponto de equilíbrio sobe para R$ 81.818, sem que nenhum custo tenha aumentado. O ponto de equilíbrio de uma empresa com vários produtos vale apenas para o mix considerado.
Em empresas de serviços, os gastos variáveis costumam ser poucos (tributos, comissões, materiais aplicados), a margem de contribuição é alta e o peso está nos gastos fixos, sobretudo com pessoal. Um escritório com custos e despesas fixos de R$ 42 mil e margem de contribuição de 84% tem ponto de equilíbrio de R$ 50 mil por mês. Se a equipe dispõe de 400 horas faturáveis no mês, o valor médio mínimo por hora é de R$ 125. Abaixo disso, ou com horas ociosas, o mês fecha no prejuízo.
Quais são os limites do cálculo e os erros mais comuns?
O ponto de equilíbrio é um modelo simplificado: supõe preço, custo variável unitário e gastos fixos constantes dentro de uma faixa de atividade. Fora dela, precisa ser refeito. Os principais limites são estes:
- Gastos fixos mudam em degraus. Um segundo ponto de venda, um novo turno ou mais um gerente elevam o patamar de uma vez.
- Preços e custos variam com o volume. Descontos de fornecedores e promoções alteram a margem de contribuição.
- Há sazonalidade. O cálculo com médias anuais deve ser acompanhado mês a mês.
- O mix de vendas muda. Vender mais do item de menor margem eleva o ponto de equilíbrio.
- Na indústria, supõe-se que tudo o que é produzido é vendido. A formação de estoques distorce a comparação com a contabilidade.
Os erros mais comuns estão na classificação e na mistura de critérios:
- deixar o pró-labore fora dos gastos fixos;
- classificar como fixos os tributos sobre a venda;
- usar o lucro bruto da DRE societária no lugar da margem de contribuição, embora o custo das vendas possa conter custos fixos de produção;
- misturar caixa e competência, incluindo parcelas de empréstimos no cálculo contábil ou esquecendo a depreciação;
- calcular uma única vez e não atualizar depois de reajustes de aluguel, salários ou preços;
- arredondar para baixo a quantidade de unidades.
Usado com esses cuidados, o indicador permite simular decisões antes de tomá-las. Um desconto de 10% no preço da loja do exemplo reduz a margem de contribuição unitária de R$ 48 para R$ 40,80 e eleva o ponto de equilíbrio de 938 para 1.103 unidades: é preciso vender cerca de 18% mais apenas para voltar ao zero. A contratação de um funcionário com custo total de R$ 4,5 mil por mês eleva o ponto de equilíbrio em R$ 7,5 mil de faturamento (R$ 4.500 ÷ 0,60). A relação vale também para a formação de preço: o percentual de despesas fixas usado no cálculo do markup depende do volume de vendas previsto, e o ponto de equilíbrio indica o volume mínimo para que o preço cubra a estrutura.
Operar abaixo do ponto de equilíbrio financeiro por meses seguidos consome o caixa e leva ao endividamento. Quando as dívidas já não cabem na geração de caixa, a reestruturação passa a ser também um tema jurídico, tratado pela Barbieri Advogados no artigo sobre recuperação judicial ou extrajudicial.
Perguntas frequentes sobre ponto de equilíbrio contábil
O que é ponto de equilíbrio contábil?
É o faturamento (ou a quantidade vendida) em que a receita cobre todos os custos e despesas da empresa, fixos e variáveis, e o resultado do período é zero. Calcula-se dividindo os custos e despesas fixos pela margem de contribuição.
Qual é a fórmula do ponto de equilíbrio contábil?
Em unidades: custos e despesas fixos ÷ margem de contribuição unitária. Em faturamento: custos e despesas fixos ÷ margem de contribuição em percentual. Com custos fixos de R$ 45 mil e margem de 60%, o ponto de equilíbrio é de R$ 75 mil por mês.
Quais são os 3 tipos de ponto de equilíbrio?
Contábil, financeiro e econômico. O contábil indica o faturamento em que o resultado é zero. O financeiro indica o faturamento em que as entradas de caixa cobrem os desembolsos: exclui a depreciação e inclui as parcelas de empréstimos. O econômico acrescenta aos custos fixos o lucro mínimo esperado pelos sócios.
Qual é a diferença entre ponto de equilíbrio contábil e financeiro?
O contábil considera todos os custos e despesas fixos, inclusive a depreciação. O financeiro considera apenas o que sai do caixa: retira a depreciação e soma a amortização de empréstimos. No exemplo do artigo, o contábil é de R$ 75 mil e o financeiro, de R$ 65 mil.
O que significa PEC na contabilidade?
PEC é a sigla de ponto de equilíbrio contábil. As siglas PEF e PEE designam o ponto de equilíbrio financeiro e o econômico. Em inglês, usa-se break-even point.
Como calcular a margem de contribuição?
Subtraem-se da receita os custos e despesas variáveis e os tributos sobre a venda. Dividindo o resultado pela receita, obtém-se a margem em percentual. Uma receita de R$ 100 mil, com R$ 30 mil de custos variáveis e R$ 10 mil de tributos, gera margem de contribuição de R$ 60 mil, ou 60%.
Qual é o ponto de equilíbrio com faturamento de R$ 250.000, margem de contribuição de R$ 40.000 e custos fixos de R$ 30.000?
A margem de contribuição é de 16% do faturamento (40.000 ÷ 250.000). O ponto de equilíbrio contábil é de R$ 30.000 ÷ 0,16 = R$ 187.500. Como a empresa fatura R$ 250 mil, ela opera R$ 62,5 mil acima do equilíbrio, com margem de segurança de 25%.
Os impostos são custo fixo ou variável no ponto de equilíbrio?
Os tributos calculados sobre a receita, como o DAS do Simples Nacional, o ICMS, o ISS, o PIS e a Cofins, são variáveis e reduzem a margem de contribuição. No Lucro Presumido, IRPJ e CSLL também variam com a receita. Tributos que não dependem das vendas, como o IPTU, são fixos.
O pró-labore entra no cálculo do ponto de equilíbrio?
Sim. O pró-labore dos sócios que trabalham na empresa, com a contribuição previdenciária correspondente, é despesa fixa. Deixá-lo de fora reduz artificialmente o ponto de equilíbrio.
O que é margem de segurança?
É o percentual que as vendas podem cair antes de a empresa ter prejuízo: (faturamento atual − ponto de equilíbrio) ÷ faturamento atual. Um faturamento de R$ 100 mil com ponto de equilíbrio de R$ 75 mil dá margem de segurança de 25%.
O ponto de equilíbrio contábil é o primeiro número que o gestor deve conhecer depois do faturamento, porque diz a partir de que nível de vendas a empresa passa a ganhar dinheiro. Ele depende de uma contabilidade que separe corretamente os gastos; com a demonstração do resultado em dia, o cálculo leva minutos e pode ser refeito a cada mudança de preço, de custo ou de regime tributário.
- Lei Complementar 123/2006, art. 18. Disponível em: normas.leg.br.
- Lei 9.249/1995, arts. 3º, 15 e 20. Disponível em: normas.leg.br.
- Lei 7.689/1988, art. 3º. Disponível em: normas.leg.br.
- Lei Complementar 224/2025, art. 4º, § 4º, VII, e § 5º. Disponível em: normas.leg.br.
- Comitê de Pronunciamentos Contábeis. Pronunciamento Técnico CPC 27, Ativo Imobilizado, item 6. Disponível em: cvm.gov.br.
- BIASIO, Roberto. Análise das relações custo-volume-lucro: técnicas e modelos matemáticos para calcular o ponto de equilíbrio e as suas alterações em empresas multiprodutoras. XI Congresso Brasileiro de Custos, Porto Seguro, 2004. Disponível em: Anais do Congresso Brasileiro de Custos.
- Sebrae/PR. Como calcular o ponto de equilíbrio. Disponível em: sebraepr.com.br.
Este conteúdo tem caráter informativo e não substitui a orientação individualizada de um contador ou advogado. Os números do exemplo são ilustrativos. Normas conferidas em novembro de 2026. Para o caso concreto da sua empresa, consulte a Trivium Contábil.

Maurício Lindenmeyer Barbieri
Contador (CRC-RS nº 106.371/O) e Advogado (OAB/RS nº 36.798, OAB/SP nº 521.298), Mestre em Direito pela UFRGS. Sócio da Trivium Gestão Contábil.