Markup é o índice aplicado sobre o custo de um produto ou serviço para chegar ao preço de venda. Ele embute no preço tudo o que o custo sozinho não mostra: os tributos e as demais despesas variáveis da venda, a parcela das despesas fixas e o lucro desejado. Pode ser usado como multiplicador, que se aplica sobre o custo, ou como divisor, pelo qual o custo é dividido; os dois levam ao mesmo preço. Este artigo mostra a fórmula, um exemplo completo e a diferença entre markup e margem, que está na origem dos erros mais caros na formação de preço.
O que é markup?
Markup é a relação entre o preço de venda e o custo. Um markup de 4 significa que o preço é quatro vezes o custo; um markup de 100% sobre o custo significa que o preço é o dobro dele. O termo vem do inglês mark up, remarcar para cima, e também aparece grafado mark-up.
A palavra é usada de duas formas, e convém identificá-las antes de qualquer conta. Na primeira, o markup é um índice de formação de preço, calculado de antemão a partir dos percentuais que o preço precisa cobrir; é o uso mais comum na gestão de pequenas e médias empresas e o foco deste artigo. Na segunda, é uma medida do que já foi praticado: a diferença entre preço e custo, expressa em percentual do custo.
Em qualquer das duas, o markup parte do custo direto do item, isto é, da mercadoria comprada, da matéria-prima ou do custo da hora do profissional. Os demais gastos entram como percentuais do preço. É uma ferramenta de gestão financeira empresarial, e não uma regra contábil ou fiscal.
Qual é a fórmula do markup?
A fórmula do markup parte da soma de três percentuais, todos calculados sobre o preço de venda: despesas variáveis (DV), despesas fixas (DF) e margem de lucro desejada (ML).
- Markup divisor = 1 − (DV + DF + ML).
- Markup multiplicador = 1 ÷ [1 − (DV + DF + ML)].
- Preço de venda = custo ÷ divisor = custo × multiplicador.
Com os percentuais escritos em números inteiros, a mesma fórmula aparece como 100 ÷ [100 − (DV + DF + ML)]. Os colchetes não são detalhe: a soma é subtraída de 100 antes da divisão. Escrita sem eles, como se vê com frequência, a conta dá outro resultado.
Divisor e multiplicador são o mesmo índice visto de dois lados, pois um é o inverso do outro. O divisor tem leitura direta, porque mostra que fatia do preço corresponde ao custo; o multiplicador é mais prático no dia a dia.
Como calcular o markup passo a passo?
O cálculo tem cinco passos: apurar o custo do item, levantar os três percentuais, calcular o índice e aplicá-lo. O exemplo é o de uma loja que compra por R$ 20 a mercadoria que revende, com valores ilustrativos.
- Apure o custo unitário. Preço de compra, mais frete e seguro da compra, menos os tributos recuperáveis: R$ 20.
- Levante as despesas variáveis em percentual do preço. Tributos sobre a venda (10%) e frete de entrega e embalagem (5%): 15%.
- Calcule o percentual de despesas fixas. Despesas fixas do mês divididas pelo faturamento previsto: R$ 45 mil ÷ R$ 100 mil = 45%.
- Defina a margem de lucro desejada sobre o preço. No exemplo, 15%.
- Calcule e aplique. Soma de 75%; divisor de 0,25; multiplicador de 4; preço de R$ 20 × 4 = R$ 80.
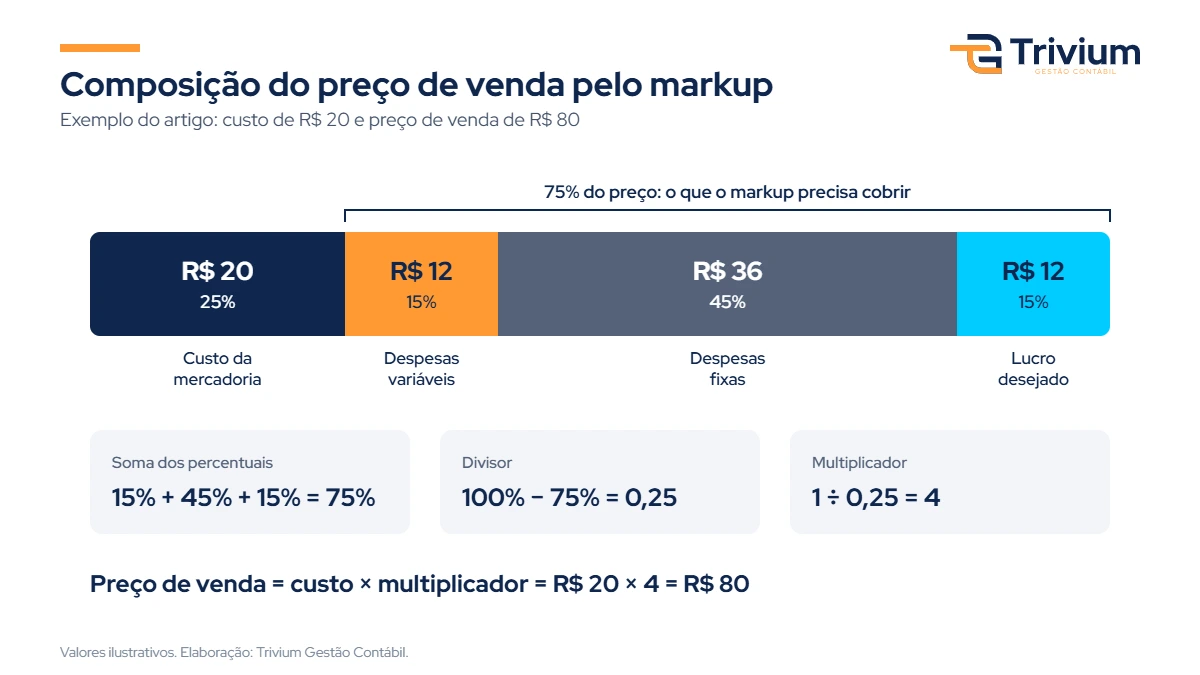
A prova confirma o resultado. Dos R$ 80, R$ 12 pagam as despesas variáveis (15%), R$ 36 pagam as despesas fixas (45%), R$ 12 são lucro (15%) e os R$ 20 restantes repõem o custo. Com 1.250 unidades vendidas no mês, a loja fatura R$ 100 mil, cobre os R$ 45 mil de despesas fixas e lucra R$ 15 mil.
O erro mais comum é aplicar os mesmos percentuais sobre o custo. Somar 75% a R$ 20 dá R$ 35. A esse preço, ainda que os percentuais se mantivessem, as despesas variáveis (R$ 5,25) e as fixas (R$ 15,75) consumiriam R$ 21 e sobrariam R$ 14 para repor um custo de R$ 20: prejuízo de R$ 6 por unidade. Na prática a perda é maior, porque as despesas fixas são um valor em reais e não diminuem quando o preço cai.
O que entra em despesas variáveis, despesas fixas e margem de lucro?
Entram nas despesas variáveis os gastos proporcionais à venda; nas despesas fixas, a estrutura que existe com ou sem venda; e na margem de lucro, o que os sócios querem que sobre. Só o custo é informado em reais; os outros três são percentuais do preço.
Componentes do markup

| Componente | O que inclui | Como se calcula |
|---|---|---|
| Custo | Mercadoria, matéria-prima ou custo direto do serviço | Valor por unidade, em reais; é a base sobre a qual o markup é aplicado |
| Despesas variáveis (DV) | Tributos sobre a venda, comissões, taxas de cartão e de marketplace, frete de entrega | Percentual do preço de venda |
| Despesas fixas (DF) | Aluguel, salários, pró-labore, honorários, sistemas, depreciação | Despesas fixas do período ÷ faturamento previsto |
| Margem de lucro (ML) | Lucro que os sócios querem obter | Percentual do preço de venda |
O componente mais delicado é o percentual de despesas fixas, porque depende de uma previsão de vendas. Os mesmos R$ 45 mil representam 45% de um faturamento de R$ 100 mil, 36% de R$ 125 mil e 60% de R$ 75 mil. No primeiro caso, o multiplicador é 4; no segundo, cai para 2,94 e o preço, para R$ 58,82; no terceiro, sobe para 10. O markup só vale para o volume em que foi calculado, e por isso anda junto com o ponto de equilíbrio contábil.
O pró-labore dos sócios entra nas despesas fixas. E a margem de lucro é a que sobra depois de tudo isso, não a diferença entre preço e custo.
Qual é a diferença entre markup e margem?
O markup é calculado sobre o custo; a margem, sobre o preço de venda. Como o preço é sempre maior do que o custo, o mesmo ganho em reais gera um percentual de markup maior do que o de margem.
Nesta comparação, markup e margem se referem à diferença entre preço e custo, antes das despesas. As fórmulas de conversão são: margem = markup ÷ (1 + markup) e markup = margem ÷ (1 − margem).
Conversão entre markup sobre o custo e margem sobre o preço
| Markup sobre o custo | Multiplicador | Custo de R$ 100 vira | Margem sobre o preço |
|---|---|---|---|
| 30% | 1,30 | R$ 130 | 23,08% |
| 40% | 1,40 | R$ 140 | 28,57% |
| 50% | 1,50 | R$ 150 | 33,33% |
| 100% | 2,00 | R$ 200 | 50,00% |
| 150% | 2,50 | R$ 250 | 60,00% |
| 300% | 4,00 | R$ 400 | 75,00% |
A confusão custa caro. Quem quer margem de 30% e acrescenta 30% ao custo fica com 23,08%. Para obter 30% sobre o preço, o multiplicador é 1 ÷ (1 − 0,30) = 1,4286: um custo de R$ 100 pede preço de R$ 142,86, e não de R$ 130.
A última linha da tabela é a da loja do exemplo: markup de 300% sobre o custo, multiplicador 4 e margem de 75% sobre o preço, que é justamente a soma dos percentuais que o preço precisa cobrir.
O markup é lucro?
Não. O markup mostra quanto o preço supera o custo, e essa diferença ainda precisa pagar as despesas variáveis e as fixas antes de virar lucro.
No exemplo, o preço supera o custo em R$ 60. Desse valor, R$ 12 são despesas variáveis e R$ 36 são despesas fixas; o lucro é de R$ 12, ou 15% do preço. Entre o markup e o lucro há um indicador intermediário, a margem de contribuição: preço menos custo e despesas variáveis, R$ 48 por unidade, ou 60%. O markup serve para formar o preço; a margem de contribuição, para avaliar o que cada venda deixa; o lucro só aparece depois das despesas fixas.
Por isso um markup de 100% não significa lucro de 100%. Dobrar o custo dá margem de 50% sobre o preço, da qual ainda saem tributos, comissões e a estrutura da empresa.
Como os tributos entram no markup?
Os tributos que incidem sobre a venda entram no markup como despesa variável, em percentual do preço. O que muda de um regime para outro é quais tributos acompanham a receita e quais dependem do lucro.
Como os tributos entram no markup em cada regime
| Regime | Tributos ligados à venda | Como entram no markup |
|---|---|---|
| Simples Nacional | DAS, pela alíquota efetiva sobre a receita do mês | Inteiro nas despesas variáveis |
| Lucro Presumido | PIS, Cofins e ICMS ou ISS sobre a receita; IRPJ e CSLL sobre um percentual presumido da receita | Todos nas despesas variáveis, porque acompanham a receita |
| Lucro Real | PIS, Cofins e ICMS ou ISS sobre a receita, com os créditos admitidos; IRPJ e CSLL sobre o lucro apurado | Tributos sobre a receita nas despesas variáveis; IRPJ e CSLL ajustam a margem de lucro |
| IBS e CBS (reforma tributária) | Calculados “por fora”, sobre o valor da operação | Preço formado sem eles; o tributo é somado ao final |
No Simples Nacional, o percentual é a alíquota efetiva do DAS, que depende da receita bruta dos doze meses anteriores e do anexo da atividade (LC 123/2006, art. 18). A alíquota nominal da faixa é igual ou maior do que a efetiva, e usá-la no markup encarece o preço sem necessidade; a calculadora de Simples Nacional mostra a efetiva.
No Lucro Presumido, IRPJ e CSLL são calculados sobre um percentual presumido da receita e, por isso, também se comportam como percentual do preço. No comércio, a presunção é de 8% para o IRPJ e de 12% para a CSLL (Lei 9.249/1995, arts. 15 e 20); com as alíquotas de 15% e de 9%, os dois somam 2,28% da receita, antes do adicional de IRPJ. Nos serviços em geral, com presunção de 32%, somam 7,68%.
No Lucro Real, IRPJ e CSLL incidem sobre o lucro apurado, não sobre a receita. Eles não entram como percentual fixo do preço: o ajuste é feito na margem. Quem quer lucro líquido de 15% do preço, com IRPJ e CSLL de 24% (15% + 9%), precisa de 19,74% antes desses tributos, pois 15% ÷ 0,76 = 19,74%. Na parcela do lucro sujeita ao adicional de 10%, a carga é de 34% e a margem necessária sobe para 22,73%.
Há ainda uma questão de técnica. O ICMS é calculado “por dentro”: o montante do próprio imposto integra a sua base de cálculo (LC 87/1996, art. 13, § 1º, I). A fórmula do divisor reproduz esse cálculo, porque o percentual incide sobre um preço que já contém o tributo. O artigo sobre o que é ICMS explica a regra.
Com a reforma tributária, a lógica muda para o IBS e a CBS, calculados “por fora”: os dois não integram a própria base de cálculo (LC 214/2025, art. 12, § 2º, I). O preço passa a ser formado sem eles, e o tributo é somado ao final. A diferença aparece na conta. Uma alíquota ilustrativa de 10% por dentro, em um preço de R$ 80, corresponde a R$ 8 de tributo e a R$ 72 de preço líquido; os mesmos 10% por fora, sobre R$ 72, dão R$ 7,20 de tributo e preço final de R$ 79,20. De 2026 a 2032, ICMS, ISS, PIS e Cofins também ficam fora da base do IBS e da CBS (art. 12, § 2º, V), e os dois sistemas convivem. O artigo sobre cálculo do IBS e da CBS detalha a apuração, e o do Simples Nacional híbrido, a situação das empresas optantes.
Como calcular o markup por produto, por canal de venda e em serviços?
O markup deve ser calculado para cada combinação de produto e canal em que as despesas variáveis ou a margem pretendida sejam diferentes. Um índice único para a empresa inteira é uma simplificação que esconde produtos e canais deficitários.
O canal é o caso mais comum. Se a mesma mercadoria de R$ 20 for vendida em um marketplace que cobra comissão de 16%, as despesas variáveis sobem de 15% para 31% do preço.
Markup da mesma mercadoria (custo de R$ 20) por canal de venda
| Cenário | Despesas variáveis | Despesas fixas | Lucro | Multiplicador | Preço |
|---|---|---|---|---|---|
| Loja própria, lucro de 15% | 15% | 45% | 15% | 4,00 | R$ 80,00 |
| Marketplace, lucro de 15% | 31% | 45% | 15% | 11,11 | R$ 222,22 |
| Marketplace, lucro de 5% | 31% | 45% | 5% | 5,26 | R$ 105,26 |
| Marketplace, sem lucro | 31% | 45% | 0% | 4,17 | R$ 83,33 |
Manter no marketplace o preço de R$ 80 significa vender abaixo do preço que cobre todos os componentes: o resultado é de −1%, ou prejuízo de R$ 0,80 por unidade. Isso não encerra a análise. A esse preço, a venda ainda deixa margem de contribuição de R$ 35,20 (44%) e pode fazer sentido se o canal trouxer volume adicional sem aumentar as despesas fixas. O tema é recorrente na contabilidade para e-commerce e na contabilidade para comércio.
Por produto, o raciocínio é o mesmo: itens de giro alto costumam trabalhar com margem menor, e itens exclusivos ou de giro lento, com margem maior. O percentual de despesas fixas pode ser igual para todos; as despesas variáveis e a margem de lucro é que mudam.
Em serviços, o custo é o da hora do profissional: salário ou pró-labore, encargos e benefícios, divididos pelas horas efetivamente vendidas. Com custo de R$ 50 por hora, despesas variáveis de 12%, despesas fixas de 30% e lucro de 18%, a soma é de 60%, o divisor é 0,40, o multiplicador é 2,5 e o preço da hora é de R$ 125.
Qual é o markup ideal?
Não existe um markup ideal que sirva para todas as empresas. O markup adequado é o que cobre as despesas variáveis, as despesas fixas e o lucro pretendido e, ao mesmo tempo, leva a um preço que o mercado aceita.
Por isso os números variam tanto. Negócios de giro alto e estrutura enxuta trabalham com multiplicadores baixos; negócios de giro lento, de estrutura pesada ou de forte valor percebido, com multiplicadores altos. Copiar o markup de outra empresa, ou adotar uma regra pronta como “multiplicar por dois”, ignora as diferenças de despesas fixas, de regime tributário e de canal.
Quando o preço calculado fica acima do que o mercado paga, o markup cumpriu sua função: mostrou que, naquela estrutura, o produto não fecha a conta. As saídas são negociar o custo, reduzir despesas, aumentar o volume para diluir as despesas fixas, rever o regime no planejamento tributário ou aceitar margem menor de forma consciente.
Quais são os limites e os erros mais comuns no uso do markup?
O principal limite do markup é olhar só para dentro da empresa: ele indica o preço que cobre a estrutura, sem considerar a concorrência nem quanto o cliente está disposto a pagar. Os erros de cálculo mais frequentes são estes:
- Aplicar os percentuais sobre o custo. Somar 75% ao custo não é o mesmo que reservar 75% do preço.
- Confundir markup com margem. Um markup de 50% dá margem de 33,33%.
- Usar percentual de despesas fixas desatualizado. Se as vendas caem, o percentual sobe e o markup antigo deixa de cobrir a estrutura.
- Esquecer despesas variáveis. Taxas de cartão, comissões, frete de entrega e taxas de marketplace são percentuais do preço.
- Usar um markup único. Produtos e canais com despesas diferentes pedem índices diferentes.
- Ignorar os descontos. O desconto sai quase inteiro do lucro.
O último ponto merece número. Um desconto de 10% leva o preço de R$ 80 para R$ 72 e a margem de contribuição de R$ 48 para R$ 40,80. Mantido o volume, o lucro por unidade cai de R$ 12 para R$ 4,80, uma queda de 60%. Quem pretende dar desconto precisa prevê-lo no markup, como mais um percentual do preço.
Como calcular o markup no Excel?
No Excel ou em outra planilha, o markup se resolve com quatro células de entrada e poucas fórmulas. Informe o custo em B1 e, em formato de percentual, as despesas variáveis em B2, as despesas fixas em B3 e a margem de lucro em B4.
- Multiplicador (B5):
=1/(1-(B2+B3+B4)) - Preço de venda (B6):
=B1*B5 - Markup sobre o custo (B7):
=B6/B1-1 - Margem sobre o preço (B8):
=(B6-B1)/B6
Com os dados do exemplo (R$ 20, 15%, 45% e 15%), o resultado é multiplicador 4, preço de R$ 80, markup de 300% e margem de 75%. Se a soma dos três percentuais chegar a 100% ou mais, a fórmula retorna erro ou valor negativo: é sinal de que, com aquela estrutura, não há preço que feche a conta.
Perguntas frequentes sobre markup
O que é markup?
Markup é o índice aplicado sobre o custo de um produto ou serviço para formar o preço de venda. Ele cobre as despesas variáveis da venda, a parcela das despesas fixas e o lucro desejado. Pode ser usado como multiplicador ou como divisor, com o mesmo resultado.
Como calcular o markup?
Some os percentuais de despesas variáveis, despesas fixas e margem de lucro, todos sobre o preço de venda. Subtraia a soma de 1 para obter o divisor e divida 1 pelo divisor para obter o multiplicador. Com soma de 75%, o divisor é 0,25 e o multiplicador é 4: um custo de R$ 20 leva a um preço de R$ 80.
Como calcular um markup de 40%?
Markup de 40% sobre o custo significa multiplicar o custo por 1,40: um custo de R$ 100 vira preço de R$ 140, com margem de 28,57% sobre o preço. Se o objetivo for margem de 40% sobre o preço, a conta é outra: custo dividido por 0,60, o que dá R$ 166,67.
O que é um markup de 100%?
É o preço igual ao dobro do custo: um custo de R$ 100 vira R$ 200. A margem sobre o preço é de 50%, e não de 100%, e dela ainda saem os tributos, as demais despesas variáveis e as despesas fixas.
Quanto é um markup de 30%?
É o custo multiplicado por 1,30: um custo de R$ 100 vira R$ 130. A margem sobre o preço é de 23,08%. Para ter margem de 30% sobre o preço, o multiplicador é 1,4286 e o preço, R$ 142,86.
Qual é o markup ideal?
Não há um número que sirva para todas as empresas. O markup adequado cobre as despesas variáveis, as despesas fixas e o lucro pretendido e resulta em um preço que o mercado aceita. Ele depende da estrutura de despesas, do regime tributário, do canal de venda e do giro do produto.
O markup é lucro?
Não. O markup mostra quanto o preço supera o custo, e essa diferença ainda paga as despesas variáveis e as fixas. No exemplo do artigo, o preço de R$ 80 supera o custo em R$ 60, mas o lucro é de R$ 12, ou 15% do preço.
Qual é a diferença entre markup divisor e markup multiplicador?
São duas formas do mesmo índice. O divisor é 1 menos a soma dos percentuais, e o custo é dividido por ele. O multiplicador é 1 dividido pelo divisor, e o custo é multiplicado por ele. Com soma de 75%, o divisor é 0,25 e o multiplicador é 4; os dois levam ao mesmo preço.
Qual é a diferença entre markup e margem?
O markup é calculado sobre o custo; a margem, sobre o preço de venda. Um markup de 100% equivale a uma margem de 50%, e um markup de 50%, a uma margem de 33,33%. Para converter, a margem é igual ao markup dividido por 1 mais o markup.
Os impostos entram no markup?
Sim. Os tributos sobre a venda entram nas despesas variáveis, em percentual do preço: no Simples Nacional, a alíquota efetiva do DAS; no Lucro Presumido, também o IRPJ e a CSLL, calculados sobre um percentual da receita. No Lucro Real, IRPJ e CSLL incidem sobre o lucro e ajustam a margem. O IBS e a CBS são calculados por fora e somados ao preço.
O markup é o ponto de partida da formação de preço, não o ponto de chegada. Calculado com percentuais atuais e conferido contra o mercado, ele mostra o preço que sustenta a estrutura e o lucro pretendido; a margem de contribuição mostra o que cada venda deixa, e o ponto de equilíbrio, quanto é preciso vender. Os três indicadores fazem parte da contabilidade gerencial e dependem de uma escrituração em dia para refletir os números reais da empresa.
- Lei Complementar 123/2006, art. 18 (alíquota efetiva do Simples Nacional).
- Lei 9.249/1995, arts. 3, 15 e 20 (alíquota e adicional do IRPJ; percentuais de presunção do IRPJ e da CSLL).
- Lei 7.689/1988, art. 3 (alíquota da CSLL).
- Lei Complementar 87/1996, art. 13, § 1º, I (o ICMS integra a própria base de cálculo).
- Lei Complementar 214/2025, art. 12, § 2º (o IBS e a CBS não integram a própria base de cálculo).
Este conteúdo tem caráter informativo e não substitui a orientação individualizada de um contador ou advogado. Os números do exemplo são ilustrativos. Normas conferidas em novembro de 2026. Para o caso concreto da sua empresa, consulte a Trivium Contábil.

Maurício Lindenmeyer Barbieri
Contador (CRC-RS nº 106.371/O) e Advogado (OAB/RS nº 36.798, OAB/SP nº 521.298), Mestre em Direito pela UFRGS. Sócio da Trivium Gestão Contábil.