O que é a exclusão do Simples Nacional
A exclusão do Simples Nacional, também chamada de desenquadramento, é a saída da microempresa ou da empresa de pequeno porte do regime tributário simplificado, por decisão do Fisco ou por comunicação da própria empresa, quando ela deixa de cumprir algum requisito da lei ou decide mudar de regime. A partir da data de efeito, os tributos passam a ser apurados pelo Lucro Presumido ou pelo Lucro Real.
Antes de seguir, vale separar três situações que costumam ser confundidas:
- Exclusão de ofício: é feita pela Receita Federal, pelo Estado ou pelo Município, quando identificam débitos ou outra irregularidade.
- Exclusão por comunicação: é feita pela própria empresa no Portal, por obrigação (quando passa a ter um impedimento) ou por opção (quando prefere outro regime).
- Indeferimento da opção: não é exclusão. Acontece quando a empresa pede para entrar no regime e o pedido é negado.
Este guia trata das duas primeiras. Se o seu caso é o terceiro, veja o passo a passo no artigo sobre a opção pelo Simples Nacional. E, se você ainda está conhecendo o regime, comece por como funciona o Simples Nacional.
Motivos de exclusão do Simples Nacional
Os motivos de exclusão do Simples Nacional mais comuns são os débitos tributários, o excesso de faturamento e as situações de vedação, como atividade não permitida ou sócio pessoa jurídica. Cada motivo tem uma data diferente para começar a valer, prevista no art. 31 da Lei Complementar nº 123/2006.
Motivos de exclusão do Simples Nacional, início dos efeitos e possibilidade de reversão

| Motivo | Quando a exclusão passa a valer | Dá para reverter? |
|---|---|---|
| Débitos com a Receita, a PGFN, o Estado ou o Município | 1º de janeiro do ano seguinte ao da ciência do termo | Sim, regularizando tudo em até 90 dias da ciência |
| Receita bruta acima de R$ 4,8 milhões, em até 20% | 1º de janeiro do ano seguinte | Não. A empresa muda de regime no ano seguinte |
| Receita bruta acima de R$ 4,8 milhões, em mais de 20% | Mês seguinte ao do excesso | Não |
| Atividade vedada, sócio pessoa jurídica, sócio no exterior e outras vedações | Mês seguinte ao da ocorrência | Só corrigindo a situação e fazendo nova opção no período regular |
| Opção da própria empresa | 1º de janeiro do ano seguinte (ou do próprio ano, se comunicada em janeiro) | Sim, por nova opção no período regular |
| Irregularidades graves (falta reiterada de nota fiscal, embaraço à fiscalização, fraude) | Desde o mês em que ocorreram | Não. Há impedimento de nova opção por 3 anos, ou 10 em caso de fraude |
Exclusão do Simples Nacional por falta de pagamento
A inadimplência é o motivo mais frequente. A lei não permite que a empresa optante tenha débitos com a Receita Federal, o INSS, a Procuradoria-Geral da Fazenda Nacional, o Estado ou o Município, salvo os que estejam parcelados ou com a cobrança suspensa. Entram na conta o próprio DAS em atraso e também outras dívidas, tributárias ou não.
A boa notícia é que esse é o único motivo com prazo para correção antes de a exclusão se consumar, como você verá adiante.
Excesso de faturamento
O limite de faturamento do regime é de R$ 4,8 milhões de receita bruta por ano. Se a sua empresa ultrapassar esse valor em até 20%, continua no Simples até dezembro e sai em janeiro. Se ultrapassar em mais de 20%, sai já no mês seguinte. Para empresas no primeiro ano de atividade, o limite é proporcional aos meses de funcionamento, e o excesso acima de 20% tem efeito retroativo ao início das atividades.
Não confunda esse limite com o sublimite de R$ 3,6 milhões. Quem ultrapassa o sublimite não é excluído do Simples Nacional: continua no regime para os tributos federais e passa a recolher o ICMS e o ISS por fora do DAS.
Vedações: atividade e quadro societário
Alterações no contrato social podem criar um impedimento sem que você perceba. Os casos mais comuns são a inclusão de uma atividade não permitida, a entrada de outra empresa como sócia, um sócio que passa a morar no exterior ou a participação de um sócio em outra empresa, quando a soma dos faturamentos ultrapassa o limite. Por isso, qualquer mudança de CNAE ou de sócios deve ser avaliada antes do registro.
Termo de exclusão do Simples Nacional: o que é e como consultar
O que é o termo de exclusão do Simples Nacional?
O termo de exclusão do Simples Nacional é a notificação oficial pela qual o Fisco comunica que a empresa será excluída do regime. Na exclusão por débitos, ele vem acompanhado do Relatório de Pendências, que lista todas as dívidas que precisam ser regularizadas.
A Receita Federal envia o termo somente pelo Domicílio Tributário Eletrônico do Simples Nacional (DTE-SN), uma caixa postal eletrônica que toda empresa optante tem automaticamente. Não há carta nem e-mail. A ciência dada por esse canal vale como pessoal para todos os efeitos legais, conforme as Perguntas e Respostas sobre a exclusão do Simples Nacional em 2026, publicadas pela Receita.
Como consultar o termo de exclusão do Simples Nacional
- Acesse o Portal do Simples Nacional ou o e-CAC. No Portal, entre em Serviços com Controle de Acesso e escolha Simples Nacional ou Simei. No e-CAC, entre com a conta gov.br nível prata ou ouro, ou com certificado digital, e selecione o perfil de responsável pelo CNPJ.
- Abra a caixa postal. No Portal, selecione Domicílio Tributário Eletrônico do Simples Nacional e MEI, no item Comunicações. No e-CAC, clique em Acesse a sua Caixa Postal.
- Localize a mensagem de exclusão. Clique no assunto correspondente ao Termo de Exclusão do Simples Nacional para abrir o teor da mensagem.
- Abra os dois documentos. Dentro da mensagem há dois links: Acesso ao termo, que abre o Termo de Exclusão, e Relatório de Pendências, que lista os débitos. Salve ou imprima os dois.
- Anote a data da ciência. A data em que a mensagem foi aberta é o início dos prazos de 90 dias para regularizar e de 20 dias úteis para contestar.
Se a mensagem foi apagada por engano, a segunda via do termo e do relatório pode ser pedida pelo Chat da Receita Federal, dentro do e-CAC.
O que significa “Excluída por ato administrativo praticado pela Receita Federal do Brasil”?
Essa é a frase que aparece na Consulta Optantes quando a exclusão já foi registrada pela Receita Federal. Para o MEI, a mensagem equivalente é “Desenquadrada por ato administrativo praticado pela Receita Federal do Brasil”, que se refere ao SIMEI. Nos dois casos, ela indica que a empresa deixou, ou deixará, de ser optante na data informada na própria consulta. Se aparecer um evento com data futura, ainda há tempo de agir. Quando a exclusão parte do Estado ou do Município, a frase cita o respectivo ente.
Uma dica oficial para conferir os débitos
O Relatório de Pendências é uma fotografia do dia em que foi gerado. Pode conter débitos que você já pagou ou parcelou depois. Segundo a Receita Federal, se o débito consta do relatório, mas não aparece mais no Relatório de Situação Fiscal do e-CAC, ele já foi regularizado e não será motivo de exclusão.
Prazo para regularizar e evitar a exclusão
O prazo para regularizar os débitos e evitar a exclusão do Simples Nacional é de 90 dias, contados da ciência do termo de exclusão. O prazo era de 30 dias e foi ampliado pela Lei Complementar nº 216, de 28 de julho de 2025.
A ciência acontece no dia em que a mensagem é aberta, desde que isso ocorra em até 45 dias da disponibilização. Se ninguém abrir a mensagem nesse período, a ciência é presumida no 45º dia, e o prazo de 90 dias começa a correr do mesmo jeito.
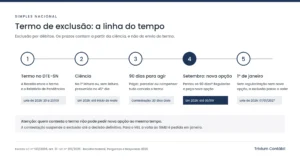
Para facilitar, veja como ficou a linha do tempo do lote de 2026, segundo o comunicado da Receita Federal de março de 2026:
Linha do tempo do termo de exclusão do Simples Nacional (lote de 2026)
| Etapa | Quando |
|---|---|
| Termos disponibilizados no DTE-SN | 20 a 23 de março de 2026 |
| Ciência | Na primeira leitura ou, no máximo, 45 dias depois (início de maio) |
| Fim do prazo de 90 dias para regularizar | Até o início de agosto de 2026, conforme a data da ciência |
| Nova opção para quem perdeu o prazo | 1º a 30 de setembro de 2026 |
| Início dos efeitos da exclusão | 1º de janeiro de 2027 |
Se você regularizar a totalidade dos débitos dentro dos 90 dias, por pagamento à vista, parcelamento ou compensação, o termo é cancelado automaticamente. Não é preciso ir a uma unidade da Receita nem enviar comprovantes. Para débitos inscritos em dívida ativa, a negociação é feita com a Procuradoria-Geral da Fazenda Nacional, que costuma oferecer editais de transação com desconto. Programas especiais de parcelamento, conhecidos como Refis, dependem de lei específica e nem sempre estão abertos. Por isso, não vale esperar por um deles: o parcelamento convencional já basta para cancelar o termo.
Até 31 de dezembro do ano do termo, a empresa continua no Simples Nacional e deve agir como optante, recolhendo o DAS normalmente.
Como contestar a exclusão do Simples Nacional
A contestação do termo de exclusão deve ser apresentada em até 20 dias úteis da ciência, pela internet, por meio de processo digital no e-CAC, no serviço “Contestar a Exclusão de Ofício do Simples Nacional”. O julgamento cabe à Delegacia de Julgamento da Receita Federal (DRJ).
Os documentos exigidos são a petição ou o formulário de contestação, as cópias do termo de exclusão e do Relatório de Pendências, o contrato social, a procuração, se houver, e as provas do que você alega. As orientações completas estão no serviço de impugnação da exclusão do Simples Nacional, no gov.br.
Nem sempre contestar é necessário. Se você pagou ou parcelou os débitos depois da emissão do relatório, a regularização é reconhecida automaticamente. A contestação faz sentido quando o débito está suspenso ou extinto por decisão judicial e continua aparecendo, ou quando a cobrança é indevida. Os fundamentos jurídicos e a jurisprudência sobre a exclusão do Simples Nacional ajudam a avaliar as chances de cada contestação.
Enquanto a contestação não é julgada, a exclusão fica suspensa e a sua empresa continua no Simples Nacional. Em compensação, quem contesta não pode pedir nova opção em setembro. Se a decisão final for desfavorável, as diferenças de tributos do período são cobradas. Em discussões mais complexas, vale contar com apoio jurídico para a defesa administrativa fiscal.
Consequências da exclusão do Simples Nacional
A principal consequência da exclusão do Simples Nacional é a mudança de regime tributário. A empresa deixa de recolher tudo em uma guia única e passa a apurar cada tributo separadamente, pelo Lucro Presumido ou pelo Lucro Real, em geral com carga maior e mais obrigações.
Na prática, isso significa:
- Tributos separados: IRPJ, CSLL, PIS e Cofins (substituídos pela CBS a partir de 2027), além de ICMS ou ISS, cada um com guia, vencimento e regras próprias.
- Custo maior sobre a folha: a contribuição previdenciária patronal de 20% sobre os salários, que no Simples está embutida no DAS para a maioria das atividades, passa a ser recolhida à parte.
- Mais obrigações acessórias: entram na rotina declarações como a DCTFWeb, a escrituração contábil e fiscal digital e as escriturações de ICMS e de contribuições.
- Preços e contratos: a mudança na carga tributária pode exigir revisão de preços, e a empresa perde o tratamento favorecido do regime em alguns pontos.
- Cobrança retroativa: quando a exclusão vale desde uma data passada, as diferenças de tributos são cobradas com juros e multa.
- Para o MEI: o desenquadramento do SIMEI é automático, e o valor fixo mensal deixa de existir.
Se a saída for inevitável, o melhor a fazer é planejar. Entenda como funciona o Lucro Presumido, compare os cenários no artigo Simples Nacional ou Lucro Presumido e veja o nosso guia de planejamento tributário.
Como voltar ao Simples Nacional depois da exclusão
Para voltar ao Simples Nacional depois da exclusão, o chamado reenquadramento, a empresa precisa corrigir o motivo que causou a saída e fazer nova solicitação de opção no mês de setembro, com efeitos a partir de 1º de janeiro do ano seguinte. Desde a Reforma Tributária, esse pedido não é mais feito em janeiro.
Se a sua empresa recebeu o termo em 2026 e perdeu o prazo de 90 dias, a janela de setembro funciona como última chance de não sair do regime em 2027. A Receita Federal recomenda confirmar o pedido mesmo que ainda haja pendências, porque depois da confirmação há 30 dias corridos para resolver tudo. O passo a passo está no nosso guia da opção pelo Simples Nacional.
Existe uma exceção importante. Quando a exclusão de ofício decorre de irregularidades graves, como falta reiterada de emissão de nota fiscal ou embaraço à fiscalização, a lei impede nova opção pelos três anos seguintes. Se houver fraude, o impedimento sobe para dez anos.
Como voltar a ser MEI após a exclusão do Simples Nacional
Todo MEI é optante pelo Simples Nacional. Por isso, quando o MEI é excluído por débitos, o desenquadramento do SIMEI acontece junto, automaticamente. No lote de 2026, mais de 404 mil MEIs receberam o termo.
Para voltar, regularizar os débitos não basta. É preciso também cumprir os requisitos do Simples Nacional e pedir o enquadramento no SIMEI em janeiro, até o último dia útil do mês. Você faz apenas o pedido do SIMEI, e o sistema cria automaticamente a solicitação do Simples Nacional.
Enquanto isso não acontece, o negócio é tratado como uma empresa comum, com outras obrigações e outra forma de calcular os tributos. Veja as regras, custos e limites do MEI e como manter o DAS MEI em dia para não passar por isso de novo.
Exclusão por opção: quando a própria empresa pede para sair
Nem toda exclusão é um problema. Algumas empresas pedem para sair porque outro regime ficou mais vantajoso, porque vão receber um sócio pessoa jurídica ou porque planejam crescer além do limite. A comunicação é feita no Portal do Simples Nacional, a qualquer tempo.
Quando a saída é por opção, os efeitos começam em 1º de janeiro do ano seguinte. Se a comunicação for feita em janeiro, valem já para o próprio ano. Quando a saída é obrigatória, por vedação ou excesso de receita, a empresa deve comunicar no prazo legal, e os efeitos seguem a tabela do início deste artigo.
É uma decisão que merece conta na ponta do lápis, porque o caminho de volta só abre em setembro e só vale para o ano seguinte.
Débitos com o Estado e o Município
A exclusão não parte só da Receita Federal. A Secretaria da Fazenda do Estado e a Prefeitura também podem excluir a empresa, por débitos de ICMS ou de ISS, por exemplo, ou por pendência cadastral. Nesses casos, o termo é emitido pelo próprio ente, que também julga a contestação, segundo as suas regras e os seus prazos.
Essas comunicações chegam pelo mesmo DTE-SN, mas a regularização é feita nos canais de cada órgão. Para empresas gaúchas, as orientações estão na página da Receita Estadual do RS sobre exclusão do Simples Nacional, no Portal de Serviços da Secretaria da Fazenda. O Manual de Exclusão do Simples Nacional, da Receita Federal, detalha o procedimento de comunicação pelo Portal.
Perguntas Frequentes
Recebi o termo de exclusão do Simples Nacional. O que faço primeiro?
Abra o Relatório de Pendências que acompanha o termo e confira cada débito listado com a sua contabilidade. Depois, compare com o Relatório de Situação Fiscal do e-CAC: o que já não aparece lá está regularizado. O que continuar em aberto precisa ser pago ou parcelado dentro de 90 dias contados da ciência.
Parcelar a dívida evita a exclusão do Simples Nacional?
Sim. A Receita Federal aceita pagamento à vista, parcelamento ou compensação, desde que a totalidade dos débitos do Relatório de Pendências seja regularizada dentro do prazo de 90 dias. Regularizar só uma parte não evita a exclusão.
A empresa pode ser excluída do Simples Nacional sem aviso?
Na exclusão por débitos há sempre um termo de exclusão enviado ao Domicílio Tributário Eletrônico do Simples Nacional. O problema é que a ciência é presumida após 45 dias, mesmo que ninguém abra a mensagem. Por isso, quem não consulta a caixa postal pode ser excluído sem ter visto o aviso.
A exclusão do Simples Nacional é retroativa?
Depende do motivo. Na exclusão por débitos, os efeitos começam em 1º de janeiro do ano seguinte. Já no excesso de receita acima de 20% do limite e nas situações de vedação, os efeitos começam no mês seguinte ao do fato. Na exclusão de ofício por irregularidades graves, valem desde o mês em que a irregularidade ocorreu, o que gera cobrança de diferenças.
Perdi o prazo de 90 dias. Ainda dá para ficar no Simples Nacional?
Dá, desde que a empresa regularize os débitos e faça nova solicitação de opção no mês de setembro, com efeitos a partir de 1º de janeiro do ano seguinte. Quem perde também essa janela só pode voltar no período de opção do ano seguinte.
Quem foi excluído do Simples Nacional pode continuar emitindo nota fiscal?
Sim. A exclusão muda o regime de tributação, não a existência da empresa. O CNPJ continua ativo e a empresa segue emitindo notas, mas passa a apurar os tributos pelo Lucro Presumido ou pelo Lucro Real, com destaque de impostos e obrigações próprias desses regimes.
O MEI excluído do Simples Nacional perde o CNPJ?
Não. O MEI excluído é desenquadrado do SIMEI e deixa de pagar o valor fixo mensal, mas o CNPJ permanece. Ele passa a ser tratado como empresa comum até regularizar os débitos e pedir novo enquadramento no SIMEI, em janeiro.
Como cancelar um pedido de exclusão do Simples Nacional feito pela própria empresa?
A exclusão por opção é comunicada no Portal do Simples Nacional e só produz efeitos em 1º de janeiro do ano seguinte, salvo se feita em janeiro. Enquanto os efeitos não começam, a empresa deve verificar no próprio Portal a possibilidade de cancelar a comunicação. Depois disso, o caminho de volta é a nova opção em setembro.
Quanto tempo demora a contestação do termo de exclusão?
Não há prazo fixo. A análise é feita pela Delegacia de Julgamento da Receita Federal e pode levar meses. Enquanto a decisão definitiva não sai, a exclusão fica suspensa e a empresa continua no Simples Nacional. Se a decisão final for desfavorável, as diferenças de tributos são cobradas.
Posso contestar o termo e pedir nova opção em setembro ao mesmo tempo?
Não. Segundo a Receita Federal, quem impugna o termo de exclusão não pode solicitar nova opção, porque a impugnação suspende a exclusão e a empresa permanece optante até a decisão definitiva. É preciso escolher o caminho com cuidado, de preferência com apoio profissional.
Conclusão
Em resumo, a exclusão do Simples Nacional tem causa, prazo e, quase sempre, solução. O caso mais comum, o de débitos, pode ser revertido com a regularização em até 90 dias. Quem perde esse prazo ainda tem a nova opção em setembro.
Principais pontos deste artigo:
- O termo de exclusão chega só pelo DTE-SN, e a ciência é presumida depois de 45 dias.
- O prazo para regularizar os débitos é de 90 dias. Para contestar, 20 dias úteis.
- Cada motivo de exclusão tem uma data de efeito diferente.
- Quem contesta não pode pedir nova opção ao mesmo tempo.
- A volta ao regime é pedida em setembro. Para o MEI, em janeiro.
- Consultar a caixa postal do Simples com frequência, tarefa que o seu contador pode assumir, é a melhor prevenção.
Se a sua empresa recebeu um termo de exclusão ou está perto de algum limite do regime, a equipe da Trivium pode avaliar o caso e indicar o melhor caminho. Conheça o nosso escritório contábil em Porto Alegre.

Maurício Barbieri
Contador (CRC-RS nº 106.371/O) e Advogado (OAB/RS nº 36.798, OAB/SP nº 521.298), Mestre em Direito pela UFRGS. Sócio da Trivium Gestão Contábil.